Vertrags- und Zahlungsfristenüberwachung für den Mittelstand
Eine Vertrags- und Zahlungsfristenüberwachung erkennt Skontofristen, Zahlungsziele und Kündigungstermine in Ihren Dokumenten, erinnert gestaffelt vor Fristablauf und schlägt der zuständigen Person eine Handlung vor.
- Skontofristen, Zahlungsziele und Vertragslaufzeiten an einer Stelle
- Erinnerungen 90, 60 und 30 Tage vor Fristende, bei kritischen Verträgen früher
- Entscheidungen bleiben bei Einkauf, Buchhaltung und Rechtsabteilung
Was ist eine Vertrags- und Zahlungsfristenüberwachung?
Eine Vertrags- und Zahlungsfristenüberwachung ist ein System, das Fristen aus Verträgen und Rechnungen ausliest, sie in einem gemeinsamen Kalender führt und rechtzeitig an die zuständige Person meldet. Erfasst werden Skontofristen und Zahlungsziele aus Eingangsrechnungen ebenso wie Kündigungstermine, Verlängerungsoptionen, Preisanpassungstermine und Garantiefristen aus Rahmen-, Miet- und Wartungsverträgen. Statt in drei Postfächern und zwei Tabellen zu suchen, sehen Buchhaltung und Einkauf, welche Frist als Nächstes läuft und welche Handlung ansteht.
Das System liest, sortiert und erinnert; kündigen, zahlen oder verlängern dürfen ausschließlich Menschen mit der entsprechenden Befugnis.
Weiterlesen
Warum verfallen Skonti und Kündigungstermine im Alltag?
Rechnungen treffen per E-Mail, Post und Lieferantenportal ein, oft an drei verschiedenen Stellen im Haus. Die Kreditorenbuchhaltung sieht nur, was im Rechnungseingang landet, nicht was der Einkauf gerade neu verhandelt hat. Skontofristen laufen, während die Rechnung noch im Genehmigungslauf hängt, und der Abzug verfällt unbemerkt.
Verträge liegen parallel in Papierordnern, auf Laufwerken und in E-Mail-Postfächern der Assistenz. Eine Kündigungsfrist für den Wartungsvertrag steht in der Kalendererinnerung einer Person, die vor zwei Jahren die Abteilung gewechselt hat. Niemand fühlt sich mehr zuständig, bis das Schreiben der Gegenseite kommt.
Der Einkauf kennt die Vertragslaufzeiten aus dem Verhandlungsgedächtnis, nicht aus einem System. Die Assistenz führt eine Tabelle mit Fristen, die nur so aktuell ist wie der letzte Eintrag. Eine Vertrags- und Zahlungsfristenüberwachung setzt genau an dieser Lücke zwischen Kopfwissen, verstreuten Ordnern und einzelnen Tabellenzellen an.
Das Problem ist selten fehlender Wille, sondern fehlende Bündelung. Jede Rolle sieht nur ihren Ausschnitt: die Buchhaltung die Zahlung, der Einkauf den Vertrag, die Assistenz den Kalender. Ohne gemeinsame Übersicht bleibt der Skontoabzug Zufall und die Kündigungsfrist ein Risiko, das erst auffällt, wenn es zu spät ist.
Was leistet eine Vertrags- und Zahlungsfristenüberwachung konkret?
Eine Vertrags- und Zahlungsfristenüberwachung erkennt Fristen in Rechnungen und Verträgen, übersetzt sie in eine Wiedervorlage mit gestaffelten Erinnerungen und schlägt einer zuständigen Person eine konkrete Handlung vor, etwa Skonto ziehen oder Vertrag kündigen. Freigegeben wird von einem Menschen, nicht vom System. Jeder Schritt bis zur Entscheidung wird protokolliert und bleibt nachvollziehbar.
Der Unterschied zur reinen Dokumentenablage liegt im Zeitbezug. Ein Dokumentenmanagementsystem speichert einen Vertrag und macht ihn durchsuchbar, es erinnert aber nicht von selbst an den Ablauf einer Verlängerungsoption. Die Fristenüberwachung ergänzt die vorhandene Ablage um eine Zeitachse: Sie liest Fristen aus, ordnet ihnen einen Vorlauf zu und meldet sich gestaffelt, etwa 30, 14 und 3 Tage vor dem Termin.
Der Handlungsvorschlag bleibt bewusst ein Vorschlag. Bei einer Verlängerungsoption schlägt das System vor, den Vertrag zu prüfen oder zu kündigen, die Entscheidung trifft der Einkauf oder die Rechtsabteilung. Bei einer Skontofrist meldet es den möglichen Abzug, die Freigabe der Zahlung bleibt bei der Kreditorenbuchhaltung. Diese Trennung zwischen Erkennen und Entscheiden ist kein Umweg, sondern der Kern der Verantwortung.
Vorhandene Systeme werden dabei eingebunden statt ersetzt. Läuft die Buchhaltung bereits über DATEV oder SAP und die Vertragsablage in einem bestehenden Dokumentenmanagementsystem, knüpft die Fristenüberwachung als zusätzliche Schicht an an bestehende Systeme über eine Schnittstelle, statt eine neue Ablage aufzubauen. Das reduziert Einführungsaufwand und Akzeptanzprobleme gleichermaßen.
Welche Fristen lassen sich überwachen?
Überwacht werden lassen sich alle Fristen, die einen festen Auslöser und einen sinnvollen Vorlauf haben: Skontofristen, Zahlungsziele, Kündigungsfristen, Verlängerungsoptionen, Preisgleitklauseln, Garantie- und Gewährleistungsfristen sowie interne Prüftermine. Jede Fristart hat einen typischen Vorlauf und eine zuständige Rolle, die den Vorschlag am Ende bearbeitet.
Die folgende Übersicht zeigt, wie unterschiedlich Auslöser und Vorlauf je nach Fristart ausfallen. Eine Skontofrist reagiert auf den Rechnungseingang, eine Kündigungsfrist auf das Vertragsenddatum, eine Preisgleitklausel auf einen Index- oder Kalenderstichtag. Genau diese Unterschiede muss eine Vertrags- und Zahlungsfristenüberwachung sauber abbilden, sonst laufen Erinnerungen zu spät oder zu häufig.
Interne Prüftermine, etwa die jährliche Durchsicht von Rahmenverträgen, lassen sich ebenso hinterlegen wie gesetzlich geprägte Fristen. Wichtig ist, dass jede Zeile in der Tabelle eine Rolle trägt, die am Ende auch tatsächlich reagiert – sonst bleibt die Erinnerung folgenlos.
Was unterscheidet Skontofrist und Zahlungsziel?
Die Skontofrist ist der kürzere Zeitraum, meist 5 bis 14 Tage nach Rechnungseingang, in dem ein Abzug von üblicherweise 2 bis 5 Prozent gewährt wird. Das Zahlungsziel ist der spätere, verbindliche Termin, bis zu dem der volle Betrag ohne Abzug fällig ist. Beide Fristen laufen parallel, betreffen aber unterschiedliche Beträge und Entscheidungen.
Diese Unterscheidung ist kaufmännisch bedeutsam, weil sie unmittelbar Geld bewegt. Wer eine Skontofrist von zehn Tagen bei drei Prozent Skonto verstreichen lässt, zahlt faktisch einen erheblichen Zinsnachteil gegenüber einer pünktlichen Zahlung – ein Effekt, der sich über viele Rechnungen im Jahr summiert, ohne dass er in der Bilanz als eigene Position sichtbar wird.
Genau hier wirkt eine automatisierte Fristenüberwachung wirtschaftlich unmittelbar: Sie meldet die kurze Skontofrist zuverlässig, bevor der Freigabelauf sie überholt, und unterscheidet sie klar vom längeren Zahlungsziel. Die Buchhaltung entscheidet weiterhin, ob Liquidität für den vorzeitigen Ausgleich vorhanden ist – das System liefert dafür lediglich die rechtzeitige, vollständige Information.
Weil beide Fristen aus derselben Rechnung stammen, aber unterschiedlich behandelt werden müssen, lohnt sich eine getrennte Erfassung von Anfang an. Eine Vermischung führt sonst dazu, dass entweder Skonto ungenutzt bleibt oder Zahlungen unnötig früh angewiesen werden.
Welche rechtlichen Fristen muss die Überwachung kennen?
Zwischen Unternehmen tritt Zahlungsverzug spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung ein. Ab diesem Zeitpunkt können Verzugszinsen von neun Prozentpunkten über dem Basiszinssatz sowie eine Pauschale von 40 Euro anfallen. Eine Vertrags- und Zahlungsfristenüberwachung bildet diese Zeitpunkte als Merkposten ab, ersetzt aber keine rechtliche Prüfung im Einzelfall.
Zahlungsziele über 60 Tage sind im Geschäftsverkehr zwischen Unternehmen nur in begründeten Ausnahmefällen zulässig, wenn sie nicht zur Benachteiligung des Gläubigers führen. Auch in Allgemeinen Geschäftsbedingungen gelten deutlich kürzere Zeiträume als unbedenklich, längere Fristen können unwirksam sein. Diese Grenzen sind bei der Vertragsgestaltung relevant, weniger bei der laufenden Überwachung selbst.
Für die Praxis bedeutet das: Die Fristenüberwachung markiert, wann ein Zahlungsziel ungewöhnlich lang ausfällt oder ein Verzugsdatum überschritten wird, und legt diesen Fall der zuständigen Person vor. Ob daraus tatsächlich Verzugszinsen geltend gemacht oder eine Klausel beanstandet wird, entscheidet die Rechtsabteilung oder die Geschäftsführung, nicht das System.
ANCUD IT ist Technologieberatung und liefert die technische Grundlage für diese Übersicht, keine Rechtsberatung. Bei Zweifeln zu einzelnen Klauseln oder zur Wirksamkeit von Zahlungsfristen empfehlen wir, eine Anwältin oder einen Anwalt hinzuzuziehen. Das System schafft die Sichtbarkeit, die juristische Bewertung bleibt eine menschliche Aufgabe mit entsprechender Fachkompetenz.
Wie erkennt eine Vertrags- und Zahlungsfristenüberwachung Fristen in Dokumenten?
Der Verarbeitungsweg beginnt beim eingehenden Dokument, egal ob Scan, PDF oder E-Mail-Anhang. Eine Texterkennung wandelt den Inhalt in durchsuchbaren Text, anschließend sucht ein Klauselfund nach typischen Formulierungen zu Laufzeit, Kündigung, Zahlungsziel oder Skonto. Die gefundenen Werte werden als Metadaten erfasst und landen als Termin im Fristenkalender.
Jeder erkannte Wert bleibt mit der Fundstelle im Originaldokument verknüpft, sodass sich ein Kalendereintrag jederzeit bis zur Vertragsklausel oder Rechnungszeile zurückverfolgen lässt. Diese Nachvollziehbarkeit ist kein Zusatz, sondern Voraussetzung dafür, dass eine gemeldete Frist überhaupt geprüft und bestätigt werden kann, bevor eine Wiedervorlage entsteht.
Unklare oder widersprüchliche Fundstellen, etwa zwei unterschiedliche Laufzeitangaben in einem Vertrag, werden nicht automatisch aufgelöst, sondern der zuständigen Person zur Prüfung vorgelegt. Die Erkennung stützt sich dabei auch auf Verfahren aus der Bildanalyse und folgt denselben Prozessschritten wie eine verwandte Aufgabe, die im Kern ebenfalls Klauseln, Metadaten und Kalendereinträge miteinander verknüpft.
Am Ende steht kein automatischer Kalendereintrag ohne Kontrolle, sondern ein vorgeschlagener Termin mit Beleg und Vorlauf. Die endgültige Bestätigung, dass die erkannte Frist korrekt und vollständig ist, bleibt bei der Person, die am Ende auch die Konsequenz trägt – sei es eine Zahlung, eine Kündigung oder eine Vertragsverlängerung.
Wie zuverlässig ist die automatische Erkennung?
Bei gut gescannten, digital erzeugten Dokumenten erreicht die automatische Fristenextraktion in der Praxis eine Erkennungsqualität von etwa 85 bis 95 Prozent. Der Rest bleibt Arbeit für Menschen: schlecht lesbare Faxe, handschriftliche Nachträge, ungewöhnliche Klauselformulierungen oder mehrsprachige Verträge senken die Trefferquote. Die Vertrags- und Zahlungsfristenüberwachung ersetzt deshalb keine Prüfung, sie sortiert Fälle nach Sicherheit vor.
Jeder erkannte Termin erhält ein Unsicherheitskennzeichen. Werte mit hoher Konfidenz laufen automatisch in den Fristenkalender, unklare Treffer landen auf einer Prüfliste, die eine zuständige Person durchgeht, bevor der Termin verbindlich gesetzt wird. So bleibt nachvollziehbar, welche Frist maschinell und welche manuell bestätigt wurde.
Zusätzlich wird eine Stichprobe aus den automatisch bestätigten Fällen regelmäßig gegengeprüft, ähnlich wie bei einer wiederkehrenden Prüfung nach dem Vorbild der automatisierten Codeanalyse. Dieser Zweitblick deckt systematische Fehlerquellen auf, etwa ein wiederkehrendes Vertragsmuster, das falsch interpretiert wird, und erlaubt eine Nachjustierung der Erkennung, bevor daraus ein wirtschaftlicher Schaden entsteht.
Wer entscheidet, wenn die Vertrags- und Zahlungsfristenüberwachung eine Frist meldet?
Jede gemeldete Frist geht an eine benannte Person mit Vertretungsregelung, nicht an ein allgemeines Postfach. Kritische Fristen, etwa Kündigungen mit wirtschaftlicher Tragweite, benötigen zusätzlich eine zweite Unterschrift nach dem Vier-Augen-Prinzip. Bleibt eine Aufgabe unbearbeitet, eskaliert das System automatisch an die nächste Führungsebene. Jeder Schritt wird protokolliert und ist später nachvollziehbar.
In der Praxis übernimmt meist die Fachabteilung die inhaltliche Bewertung, etwa der Einkauf bei Lieferverträgen oder die Buchhaltung bei Zahlungszielen. Die Freigabe der eigentlichen Handlung, also Kündigung aussprechen, Skonto ziehen oder Zahlung anweisen, bleibt bei einer benannten verantwortlichen Person mit Unterschriftsbefugnis. Der Agent liest den Vertrag und meldet die Frist. Entscheiden und unterschreiben darf er nicht.
Diese Rollentrennung lässt sich mit den gleichen Mechanismen abbilden, die aus dem Change Management bekannt sind: Antragsteller, Prüfinstanz und Eskalationspfad sind dort ebenso klar getrennt wie bei einer ablaufenden Vertragsfrist. Wer welche Aufgabe im Einzelfall übernimmt, wird beim Einrichten der Vertrags- und Zahlungsfristenüberwachung gemeinsam mit der Kundschaft festgelegt, nicht vom System vorgegeben.
Die Protokollierung selbst läuft über ein Ticketsystem, wie es bereits aus vergleichbaren Abläufen im IT Service Management bekannt ist: jede Meldung, jede Bearbeitung und jede Eskalation hinterlässt einen Zeitstempel und einen Bearbeiternamen. Damit lässt sich im Zweifel belegen, wann wer über eine Frist informiert war und was daraus folgte.
Wie sieht ein sinnvolles Erinnerungs- und Eskalationsmodell aus?
Ein sinnvolles Modell staffelt Erinnerungen nach Fristart: reguläre Vertragslaufzeiten werden 90, 60 und 30 Tage vor Ablauf gemeldet, kritische Verträge zusätzlich 14 oder 7 Tage vorher. Skontofristen laufen wegen ihres engen Zeitfensters im Tagesrhythmus. Wer eine Meldung nicht bearbeitet, löst nach einer festgelegten Wartezeit die Eskalation an die nächste Ebene aus.
Die Staffelung ist kein Selbstzweck, sie soll Zeit für Entscheidungen schaffen, nicht Alarmmüdigkeit erzeugen. Deshalb bekommt nicht jede Person jede Stufe: Die erste Erinnerung geht an die zuständige Sachbearbeitung, die letzte Stufe vor Fristablauf zusätzlich an die Führungsebene. So bleibt die Zahl der Meldungen pro Person überschaubar, auch wenn im Vertragsbestand mehrere hundert Termine gleichzeitig laufen.
Um Überlastung durch zu viele Meldungen zu vermeiden, werden unkritische Fristen gebündelt, etwa als wöchentliche Sammelübersicht, während zeitkritische Fälle wie Skonto oder Kündigungen mit kurzer Frist einzeln und sofort gemeldet werden. Diese Priorisierung wird bei der Einführung gemeinsam mit der Fachabteilung festgelegt und lässt sich später anpassen, wenn sich zeigt, dass eine Stufe zu häufig oder zu selten anspricht.
Wie fügt sich die Vertrags- und Zahlungsfristenüberwachung in ERP und DMS ein?
Die Vertrags- und Zahlungsfristenüberwachung dockt an die vorhandene Ablage, Buchhaltung und Warenwirtschaft an, statt ein weiteres geschlossenes System zu schaffen. Verträge bleiben im bestehenden Dokumentenmanagementsystem, Zahlungsdaten in DATEV oder SAP, Termine im gewohnten Kalender. Die Lösung liest, ergänzt und meldet, sie ersetzt keine der vorhandenen Anwendungen.
Für die Anbindung an SAP oder DATEV wird auf vorhandene Schnittstellen zurückgegriffen, etwa für Zahlungsbedingungen und Lieferantenstammdaten, statt Daten doppelt zu pflegen. Die Dokumentenablage bleibt fachlich führend, die Fristenüberwachung liest Metadaten und ergänzt fehlende Termine, verändert aber nicht die Aktenstruktur, an die Rechtsabteilung oder Einkauf gewöhnt sind.
Meldungen und Aufgaben landen dort, wo Mitarbeitende ohnehin arbeiten: im Kalender für Wiedervorlagen und im Ticketsystem für Eskalationen, ähnlich wie bereits bei der Verwaltung von Betriebsmitteln im Asset Management etabliert. Diese Anbindung folgt den gleichen Prinzipien wie andere Integrationsprojekte im Bereich Prozessautomatisierung, bei denen bestehende Systeme verbunden statt ersetzt werden.
Eine technische Bestandsaufnahme klärt vor Projektstart, welche Schnittstellen bereits vorhanden sind und welche ergänzt werden müssen. Das reduziert das Risiko, dass ein Zusatzsystem entsteht, das parallel gepflegt werden muss und langfristig mehr Aufwand erzeugt als die Fristenverwaltung, die es lösen sollte.
Welche Daten braucht die Vertrags- und Zahlungsfristenüberwachung?
Die Vertrags- und Zahlungsfristenüberwachung braucht vier Datenbestände: den vollständigen Vertragsbestand samt Nachträgen, die Stammdaten der Lieferanten und Kunden, die vereinbarten Zahlungsbedingungen sowie die aktuellen Zuständigkeiten je Vertrag oder Vertragsart. Fehlt einer dieser Bestände oder ist er veraltet, liefert die Überwachung unvollständige oder falsche Meldungen.
In der Praxis sind gerade die Zuständigkeiten oft veraltet: Ein Vertrag wird noch der Person zugeordnet, die die Abteilung längst verlassen hat. Widersprüchliche Zahlungsbedingungen zwischen Rahmenvertrag und Einzelbestellung sind ein zweiter häufiger Fund. Solche Lücken werden nicht als Hindernis behandelt, sondern als Ergebnis der ersten Bestandsaufnahme dokumentiert und mit der Fachabteilung bereinigt.
Der Start erfolgt deshalb nicht mit dem gesamten Vertragsbestand, sondern mit einer überschaubaren, wirtschaftlich relevanten Gruppe, etwa den Verträgen mit den größten Zahlungsvolumina oder den nächsten anstehenden Kündigungsterminen. So wird sichtbar, wie belastbar die vorhandenen Daten tatsächlich sind, bevor die Fristenüberwachung auf den kompletten Bestand ausgeweitet wird.
Wie steht es um Datenschutz und Vertraulichkeit?
Verträge enthalten geschäftskritische und oft personenbezogene Angaben, deshalb landen sie nicht in ungeprüften Cloud-Werkzeugen. Die Vertrags- und Zahlungsfristenüberwachung wird deshalb wahlweise im eigenen Rechenzentrum oder in einer EU-Cloud mit Auftragsverarbeitungsvertrag betrieben. Ein Rollen- und Rechtekonzept legt fest, wer welche Vertragsinhalte sehen darf, bevor die erste Fristenmeldung überhaupt läuft.
Der Einwand aus Rechtsabteilung oder Datenschutz ist berechtigt und wird ernst genommen: Es ist kein Nein zu automatisierter Fristenüberwachung, sondern ein Nein zu unkontrollierten externen Diensten. Deshalb wird die Datenschutzbeauftragte oder der Datenschutzbeauftragte früh in die Auswahl des Betriebsmodells eingebunden, nicht erst nach der Systemwahl. Gemeinsam wird geklärt, welche Daten das Haus verlassen dürfen und welche nicht.
Für Kundinnen und Kunden mit eigener KI-Strategie lässt sich die Fristenüberwachung an bestehende Vorgaben aus der KI-Beratung für Unternehmen anschließen, statt eine eigene Datenschutzlinie nur für dieses Projekt zu entwerfen. Das reduziert doppelte Prüfaufwände und sorgt dafür, dass ein einmal etabliertes Rechtekonzept für weitere Anwendungen wiederverwendet werden kann.
Wo besonders sensible Vertragsinhalte betroffen sind, etwa bei Personalverträgen, kann die Erkennung zusätzlich über einen weiteren Kanal flankiert werden, damit Auffälligkeiten bei der Datennutzung selbst gemeldet werden können. Das ersetzt keine Datenschutzprüfung, ergänzt sie aber um einen zusätzlichen Meldeweg innerhalb des Unternehmens.
Ersetzt die Vertrags- und Zahlungsfristenüberwachung die juristische Prüfung?
Nein. Die Vertrags- und Zahlungsfristenüberwachung erkennt Termine, Fristen und auffällige Klauseln und macht sie sichtbar. Sie bewertet diese Klauseln nicht aus juristischer Sicht und trifft keine rechtliche Einschätzung, ob eine Regelung wirksam, riskant oder verhandelbar ist. Diese Einordnung bleibt bei Menschen, die mit dem Vertragsrecht vertraut sind.
Der Agent liest den Vertrag, erkennt Kündigungsfristen, Verlängerungsoptionen und Zahlungsziele und legt sie in einem Fristenkalender ab. Bewerten, ob eine Klausel im konkreten Fall angemessen ist, darf er nicht. Das gilt besonders bei ungewöhnlichen Nebenabreden, mehrdeutigen Formulierungen oder Klauseln, die von Standardverträgen abweichen.
Die Rechtsabteilung oder eine externe Kanzlei wird eingebunden, sobald eine erkannte Auffälligkeit über eine reine Terminfrage hinausgeht: bei ungewöhnlich langen Zahlungszielen, bei Klauseln zur automatischen Verlängerung mit kurzer Widerspruchsfrist oder bei Verträgen mit hohem finanziellen Volumen. Die Software liefert dafür die Vorarbeit im Rahmen der intelligenten Dokumentenverarbeitung, nicht das Urteil.
Für Unternehmen ohne eigene Rechtsabteilung empfiehlt sich eine feste Eskalationsregel: Auffälligkeiten oberhalb einer definierten Schwelle gehen automatisch an eine benannte Ansprechperson, die über die Hinzuziehung externer Beratung entscheidet. So bleibt die Verantwortung dort, wo sie hingehört, ohne dass jede Kleinigkeit eskaliert wird.
Welche Risiken bringt eine automatisierte Fristenüberwachung mit sich?
Vier Risiken treten in der Praxis regelmäßig auf: falsch gelesene Datumsangaben, übersehene Nebenabreden, eine Flut nutzloser Erinnerungen und ein trügerisches Gefühl von Sicherheit. Jedes dieser Risiken lässt sich mit einer konkreten Gegenmaßnahme begrenzen, keines davon rechtfertigt aber, auf eine menschliche Kontrolle zu verzichten.
Falsch gelesene Datumsangaben entstehen bei schlecht gescannten Dokumenten, handschriftlichen Vermerken oder uneinheitlichen Datumsformaten. Gegenmaßnahme ist eine Plausibilitätsprüfung, die erkannte Fristen mit dem Vertragsbeginn und typischen Laufzeiten abgleicht, und eine Stichprobenkontrolle durch die Fachabteilung in der Einführungsphase.
Übersehene Nebenabreden, etwa Zusatzvereinbarungen in E-Mails oder handschriftliche Ergänzungen auf Papierverträgen, entstehen, wenn nur das Hauptdokument erfasst wird. Gegenmaßnahme ist eine feste Regel, welche Dokumente als Vertragsbestandteil gelten, und ein Hinweis im System, wenn ein Vertrag ohne zugehörige Anlagen eingespielt wird.
Eine Meldungsflut entsteht, wenn jede Frist unabhängig von ihrer Relevanz eine Benachrichtigung auslöst. Gegenmaßnahme sind gestaffelte Eskalationsstufen und Schwellenwerte nach Vertragswert, sodass wichtige Termine nicht in der Menge untergehen. Scheinsicherheit schließlich entsteht, wenn Beteiligte glauben, ein automatisch überwachter Vertrag brauche keine Aufmerksamkeit mehr. Gegenmaßnahme ist eine klare Kommunikation, dass die Vertrags- und Zahlungsfristenüberwachung Fristen sichtbar macht, die Entscheidung über Handeln aber bei den zuständigen Personen bleibt, und eine regelmäßige Stichprobenprüfung im laufenden Betrieb.
Wie läuft die Einführung einer Vertrags- und Zahlungsfristenüberwachung ab?
Die Einführung folgt vier Schritten: Bestandsaufnahme der vorhandenen Verträge und Systeme, ein begrenzter Pilotbereich mit einer überschaubaren Vertragsart, die Auswertung anhand vorab festgelegter Abnahmekriterien und erst danach die Übergabe an den Fachbereich für den Regelbetrieb. Jeder Schritt hat eine benannte Verantwortung.
In der Bestandsaufnahme wird erfasst, wo Verträge liegen, in welchen Formaten sie vorliegen und welche Fristenarten überhaupt vorkommen: Kündigungsfristen, Verlängerungsoptionen, Zahlungsziele, Skontofristen, Garantiefristen. Beteiligt sind hier üblicherweise die IT-Leitung, die Fachabteilung mit Vertragsverantwortung und, bei Bedarf, der Datenschutzbeauftragte.
Der Pilotbereich beschränkt sich bewusst auf eine Vertragsart mit überschaubarem Volumen, etwa Dienstleistungsverträge oder Lieferantenvereinbarungen. In diesem Rahmen wird die Fristenextraktion an realen Dokumenten geprüft, ähnlich wie es aus vergleichbaren Projekten zur intelligenten Dokumentenverarbeitung bekannt ist. Abnahmekriterien werden vorab festgelegt: Erkennungsquote der Fristen, Anzahl der Fehlalarme, Zeit bis zur ersten korrekten Erinnerung.
Erst wenn diese Kriterien im Pilotbereich erfüllt sind, folgt die Ausweitung auf weitere Vertragsarten und die Übergabe in den Regelbetrieb. Der Fachbereich übernimmt dann die tägliche Nutzung, die IT-Abteilung die technische Betreuung und Schnittstellenpflege. Anpassungen an Prozessen, etwa Freigabewege oder Eskalationsregeln, lassen sich anschließend mit den gleichen Werkzeugen umsetzen, die auch im Prozessmanagement eingesetzt werden.
Wie lange dauert die Einführung und was kostet sie?
Dauer und Kosten hängen von der Zahl der Vertragsarten, der Dokumentenqualität, den benötigten Schnittstellen und dem gewählten Betriebsmodell ab. Ein Pilotbereich mit einer Vertragsart und guter Dokumentenqualität lässt sich in wenigen Wochen umsetzen, mehrere Vertragsarten mit Anbindung an ERP- und DMS-Systeme verlängern den Zeitraum entsprechend.
Konkrete Preise nennen wir bewusst nicht, weil sie ohne Kenntnis der vorhandenen Systeme wenig aussagen. Aussagekräftiger sind die Faktoren, die den Aufwand tatsächlich bestimmen, und wie stark sie ihn jeweils beeinflussen.
Der erste Schritt ist deshalb immer eine technische Bestandsaufnahme: Welche Vertragsarten gibt es, in welcher Qualität liegen die Dokumente vor, welche Systeme sollen angebunden werden. Darauf lässt sich ein realistischer Zeit- und Kostenrahmen aufbauen, statt mit einer pauschalen Zahl zu arbeiten, die den Einzelfall verfehlt.
Woran erkennen Sie, dass die Vertrags- und Zahlungsfristenüberwachung wirkt?
Wirkung zeigt sich nicht in einer versprochenen Kennzahl, sondern in beobachtbaren Veränderungen im Arbeitsalltag: Jede Frist hat eine benannte verantwortliche Person, Erinnerungen zu Skontofristen laufen rechtzeitig vor der Zahlungsfrist ein, und Verlängerungsoptionen werden bewusst entschieden statt stillschweigend übersehen.
Vor der Einführung lässt sich der Ausgangszustand grob festhalten: Wie oft wurden Kündigungsfristen in den letzten Jahren zu spät bemerkt, wie häufig wurde Skonto ungenutzt gelassen, wie viele Postfächer und Kalender wurden parallel gepflegt, um Termine im Blick zu behalten. Diese Beobachtungen sind kein Beweis, aber ein ehrlicher Referenzpunkt.
Nach der Einführung prüft man dieselben Fragen erneut, statt eine Prozentzahl zu behaupten: Werden Erinnerungen tatsächlich vor der Skontogrenze ausgelöst? Landen Verlängerungsentscheidungen bei der zuständigen Person, statt automatisch zu greifen? Gibt es weniger Nachfragen wie „läuft dieser Vertrag noch“ in Buchhaltung und Einkauf?
Intern lässt sich das ohne erfundene Kennzahlen dokumentieren: eine kurze Liste verpasster versus rechtzeitig erkannter Fristen über einen definierten Zeitraum, ergänzt um Rückmeldungen aus Buchhaltung und Vertragsmanagement. Das ergibt ein belastbares Bild, ohne mit Zahlen zu werben, die sich nicht belegen lassen.
Warum ANCUD IT für Ihre Vertrags- und Zahlungsfristenüberwachung?
ANCUD IT verbindet Erfahrung in der Dokumentenverarbeitung mit Prozessautomatisierung und einem Betrieb, der auf Wunsch vollständig in Deutschland oder der EU stattfindet. Das Unternehmen ist in Nürnberg verankert und begleitet die Einführung von der Bestandsaufnahme bis zum Regelbetrieb, ohne bestehende Systeme zu ersetzen.
Statt eine fertige Softwarelösung zu verkaufen, prüft ANCUD IT zunächst, welche Systeme im Unternehmen bereits genutzt werden, etwa ein bestehendes DMS oder eine ERP-Anbindung, und baut die Fristenüberwachung darauf auf. Diese Herangehensweise ist auch in anderen Bereichen üblich, etwa bei der Datenanalyse mit maschinellem Lernen oder in Projekten zur Prozessautomatisierung.
Der souveräne Betrieb ist besonders für Unternehmen relevant, deren Rechtsabteilung oder Datenschutzbeauftragte Bedenken gegenüber externen Cloud-Diensten haben. ANCUD IT bindet diese Stelle von Anfang an in die Wahl der Werkzeuge und den Auftragsverarbeitungsvertrag ein, statt sie vor vollendete Tatsachen zu stellen.
Der erste Schritt ist unverbindlich: eine technische Bestandsaufnahme der vorhandenen Vertragsdaten, Systeme und Fristenarten. Daraus ergibt sich ein realistischer Fahrplan für Pilotbereich und Regelbetrieb, mit klaren Rollen und Abnahmekriterien, statt eines pauschalen Versprechens.
Was die Fristenüberwachung im Alltag übernimmt
Sechs Aufgaben, die heute an Merkzetteln, Tabellen und einzelnen Personen hängen und sich zuverlässig in ein gemeinsames System verlagern lassen.
Aus jeder Eingangsrechnung werden Rechnungsdatum, Zahlungsbedingung und Skontofrist gelesen und als Termin geführt. Die Buchhaltung sieht, welcher Beleg zuerst zu zahlen ist, bevor der Nachlass verfällt.
Fällige Rechnungen werden nach Termin sortiert und mit dem Zahlungslauf abgeglichen. Wer in Verzug zu geraten droht, erfährt es vorher und nicht durch die Mahnung des Lieferanten.
Laufzeit, Kündigungsfrist und Verlängerungsoption werden je Vertrag erfasst. Vor dem Stichtag entsteht eine Aufgabe im Einkauf mit dem Hinweis, ob gekündigt, neu verhandelt oder bewusst verlängert wird.
Vor Ablauf eines Rahmen- oder Wartungsvertrags stellt das System die Eckdaten zusammen: Vertragspartner, Volumen, Preisanpassungsklausel, Ansprechpartner. Die Verhandlung beginnt mit Unterlagen statt mit Suche.
Gewährleistungsfristen aus Liefer- und Werkverträgen sowie interne Prüftermine werden im selben Kalender geführt. Ein Mangel wird gemeldet, solange der Anspruch noch besteht.
Jede Meldung, jede Freigabe und jede bewusste Entscheidung gegen eine Handlung wird mit Zeitpunkt und Person festgehalten. Bei Prüfungen ist nachvollziehbar, wer wann was entschieden hat.
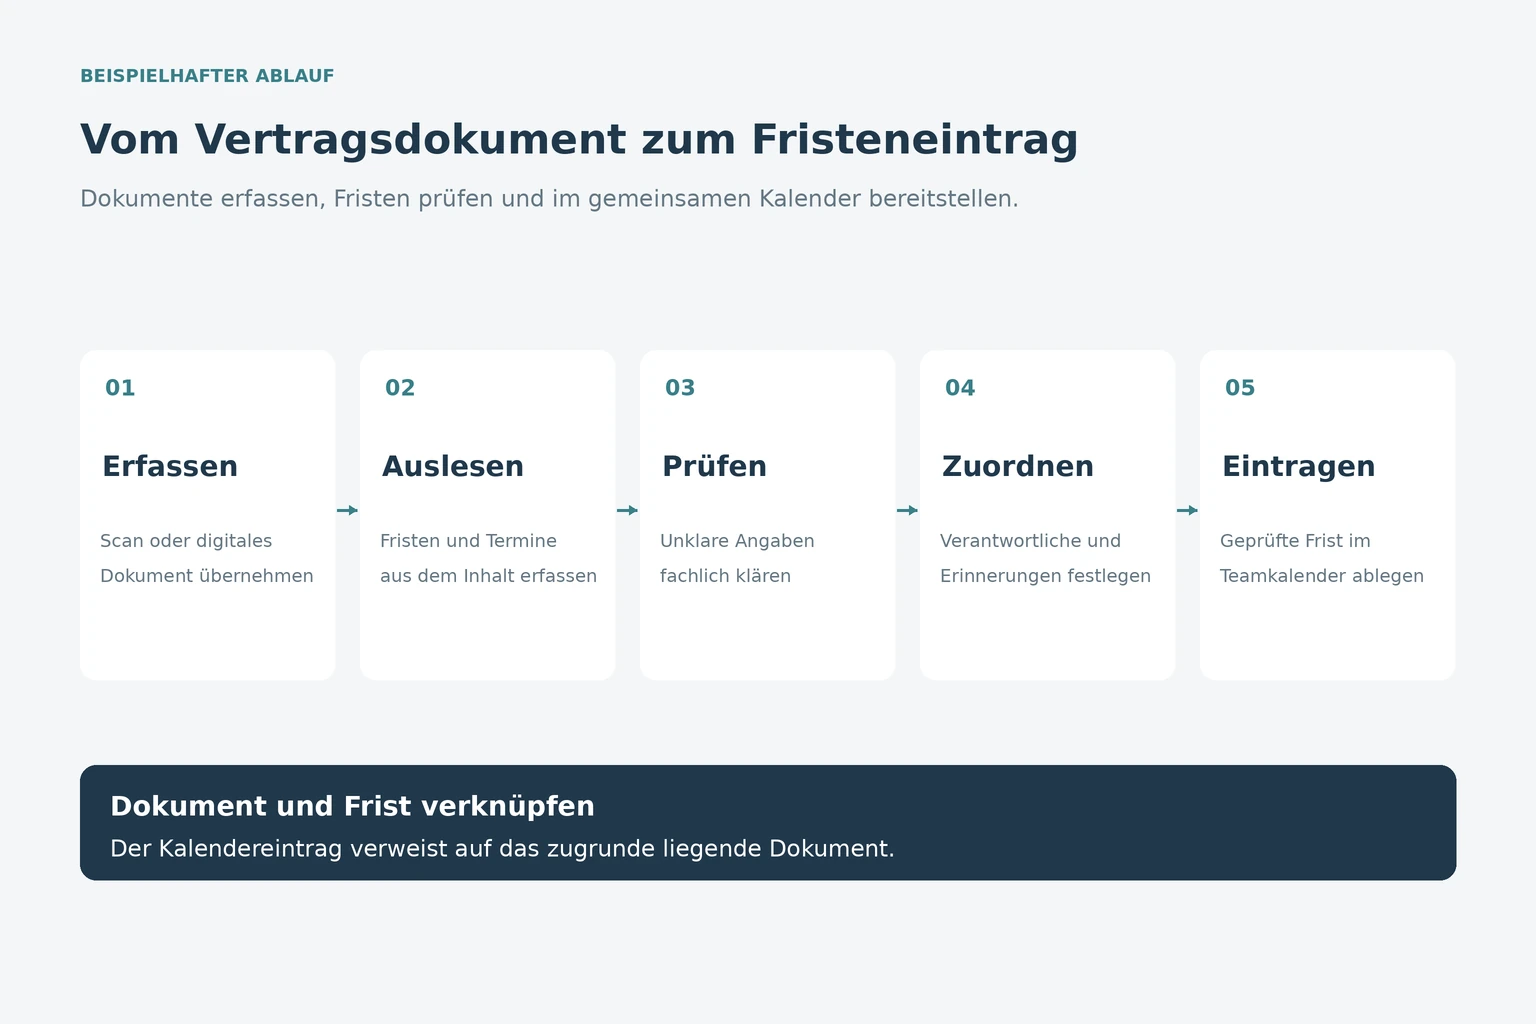
Wie kommt eine Frist aus dem Vertrag in den Kalender?
Der Weg vom eingescannten Dokument bis zur Aufgabe im Postfach der zuständigen Person besteht aus wenigen, nachvollziehbaren Schritten. Jeder Schritt lässt sich prüfen.
- Dokument aus Ablage, Postfach oder Portal übernehmen und Text lesbar machen
- Vertragspartner, Laufzeit, Fristen und Zahlungsbedingungen als Felder erfassen
- Unsichere Werte kennzeichnen und zur manuellen Bestätigung vorlegen
- Termine mit Vorlauf in den gemeinsamen Fristenkalender eintragen
- Aufgabe mit Handlungsvorschlag an die zuständige Rolle übergeben
Welche Rollen arbeiten mit der Fristenüberwachung?
Eine erkannte Frist hilft nur, wenn sie bei einer benannten Person landet. Deshalb wird vor der Einführung festgelegt, wer welchen Fristtyp bearbeitet und freigibt.
- Kreditorenbuchhaltung: Skontofristen, Zahlungsziele, Abstimmung mit dem Zahlungslauf
- Einkauf: Kündigungstermine, Verlängerungsoptionen, Preisanpassungen
- Rechtsabteilung: unklare Klauseln, Sonderkündigungsrechte, Vertragsänderungen
- Fachbereich: fachliche Bewertung, ob eine Leistung weiter benötigt wird
- Geschäftsführung: Freigabe ab vereinbarter Wertgrenze, Eskalationsinstanz
Wie bleibt der Betrieb vertraulich und prüfbar?
Verträge enthalten Konditionen, Personendaten und Betriebsgeheimnisse. Das Betriebsmodell wird deshalb vor der Werkzeugwahl entschieden, nicht danach.
- Betrieb im eigenen Rechenzentrum oder bei einem Anbieter mit Datenhaltung in der EU
- Auftragsverarbeitungsvertrag und Löschkonzept vor dem ersten Dokument klären
- Rollen- und Rechtekonzept: nicht jede Person sieht jeden Vertrag
- Protokollierung aller Zugriffe und Freigaben, revisionssichere Ablage
- Datenschutzbeauftragte oder Datenschutzbeauftragten früh einbinden
Womit fangen Sie sinnvoll an?
Ein Start über den gesamten Vertragsbestand dauert lange und zeigt spät Wirkung. Ein abgegrenzter Bereich mit vielen gleichartigen Dokumenten liefert schneller belastbare Erfahrung.
- Eingangsrechnungen der zwanzig umsatzstärksten Lieferanten mit Skontovereinbarung
- Wartungs- und Softwareverträge mit automatischer Verlängerung
- Miet- und Leasingverträge mit festen Kündigungsterminen
- Rahmenverträge mit Preisgleitklausel und jährlichem Prüftermin
- Versicherungsverträge mit jährlicher Anpassung
Wo eine Fristenüberwachung typischerweise ansetzt
Drei typisierte Ausgangslagen aus dem Mittelstand. Die Beispiele beschreiben Rollen und Abläufe, keine benannten Auftraggeber.
Mittelständischer Maschinenbau
Skontofristen vor dem Zahlungslauf- Herausforderung
- Die Kreditorenbuchhaltung erhält Eingangsrechnungen per Mail, Post und Lieferantenportal. Welche Rechnung noch im Skontozeitraum liegt, prüft eine Person kurz vor dem wöchentlichen Zahlungslauf von Hand.
- Lösung
- Rechnungsdatum und Zahlungsbedingung werden je Beleg erfasst und als Termin geführt. Vor jedem Zahlungslauf entsteht eine Liste der Belege, deren Skontofrist als Nächstes endet.
- Ergebnis
- Eine Fristenliste statt drei Postfächer
- Ablaufende Skontofristen werden vor dem Zahlungslauf sichtbar
- Freigabe der Zahlung bleibt in der Buchhaltung
Wachsendes IT-Dienstleistungsunternehmen
Softwareverträge ohne stille Verlängerung- Herausforderung
- Lizenz- und Wartungsverträge verlängern sich automatisch um ein Jahr. Die Kündigungstermine stehen in einer Tabelle, die zuletzt jemand gepflegt hat, der nicht mehr im Unternehmen ist.
- Lösung
- Laufzeiten und Kündigungsfristen werden je Vertrag erfasst und mit gestaffelten Erinnerungen versehen. Vor jedem Stichtag entsteht eine Aufgabe im Einkauf mit den Eckdaten des Vertrags.
- Ergebnis
- Jeder Vertrag hat eine benannte zuständige Person
- Verlängerungen werden entschieden statt übersehen
- Die Entscheidung ist mit Datum protokolliert
Handelsunternehmen mit Filialstruktur
Mietverträge zentral im Blick- Herausforderung
- Miet-, Leasing- und Versicherungsverträge der Standorte liegen dezentral. Die kaufmännische Leitung erfährt von Preisanpassungen und Verlängerungsoptionen oft erst aus der Abrechnung.
- Lösung
- Die Verträge werden zentral erfasst, Fristen und Anpassungstermine in einem gemeinsamen Kalender geführt und mit Vorlauf an Standortleitung und kaufmännische Leitung gemeldet.
- Ergebnis
- Anpassungstermine sind vorher bekannt
- Standortleitung und Zentrale sehen denselben Stand
- Verhandlungen beginnen mit vollständigen Unterlagen
Welche Grenzen gelten und wie gehen wir damit um?
Automatisierte Fristenüberwachung nimmt Arbeit ab, entlässt aber niemanden aus der Verantwortung. Diese vier Punkte sprechen wir vor dem Projektstart an.
Schlecht gescannte Anhänge, handschriftliche Zusätze und ungewöhnliche Formulierungen führen zu falschen oder fehlenden Datumsangaben. Deshalb werden unsichere Werte gekennzeichnet, zur Bestätigung vorgelegt und regelmäßig stichprobenartig geprüft.
Zusatzvereinbarungen per Mail oder Protokoll ändern Fristen, liegen aber nicht in der Vertragsakte. Wir legen fest, welche Ablagen einbezogen werden, und kennzeichnen Verträge, zu denen bekannte Anlagen fehlen.
Wenn jede Kleinigkeit eine Erinnerung auslöst, verlieren auch wichtige Meldungen ihre Wirkung. Wir staffeln Erinnerungen nach Vertragswert und Kritikalität und bündeln unkritische Termine zu einer wöchentlichen Übersicht.
Das System macht Klauseln und Termine sichtbar, es beurteilt keine Wirksamkeit und keine Rechtsfolgen. Auffälligkeiten werden an die Rechtsabteilung oder eine Kanzlei übergeben; ANCUD IT berät technologisch, nicht rechtlich.
Wie wir vorgehen
Sechs Schritte von der Bestandsaufnahme bis zum Regelbetrieb. Der Fachbereich entscheidet in jedem Schritt mit.
Wir sehen uns an, wo Verträge und Rechnungen heute liegen, welche Fristtypen relevant sind und wer sie bisher im Blick hat. Ergebnis ist eine Liste der Dokumentquellen und Zuständigkeiten.
Gemeinsam mit Einkauf und Buchhaltung wählen wir einen überschaubaren Bestand, etwa Wartungsverträge oder Eingangsrechnungen mit Skontovereinbarung, und legen Abnahmekriterien fest.
Die Dokumente des Pilotbereichs werden eingelesen, Fristen erfasst und gegen den bekannten Stand geprüft. Abweichungen zeigen, wo die Erkennung nachgeschärft werden muss.
Wir definieren Vorlaufzeiten, Eskalationsstufen, Vertretungen und Freigabegrenzen und verankern sie im System. Jede Frist bekommt eine Rolle, nicht nur einen Eintrag.
Dokumentenablage, Buchhaltung, Warenwirtschaft und Kalender werden angebunden, damit Fristen dort auftauchen, wo ohnehin gearbeitet wird. Bestehende Werkzeuge bleiben im Einsatz.
Die Fachbereiche werden eingewiesen, Kennzeichen für unsichere Erkennungen und Stichproben werden vereinbart. Auf Wunsch übernehmen wir Wartung und Weiterentwicklung.
Angebote zur Vertrags- und Zahlungsfristenüberwachung
Vier Zuschnitte, je nachdem, ob Sie zunächst bewerten, erproben, einführen oder betreiben wollen.
Wir erfassen Dokumentquellen, Fristtypen und Zuständigkeiten, prüfen die Qualität Ihrer Vertragsablage und zeigen, welche Fristen sich mit vertretbarem Aufwand automatisiert überwachen lassen.
Beratung anfragenEin abgegrenzter Bestand, etwa Wartungsverträge oder Eingangsrechnungen mit Skonto, wird erfasst, mit Erinnerungen versehen und im Alltag erprobt. Abnahmekriterien vereinbaren wir vorab.
Pilot besprechenAusweitung auf weitere Vertragsarten und Standorte, Rollen- und Rechtekonzept, Eskalationsstufen, Schulung der Fachbereiche und revisionssichere Protokollierung der Freigaben.
Umsetzung planenWir verbinden die Fristenüberwachung mit Ihrer Buchhaltung, Warenwirtschaft, Dokumentenablage und Ihrem Ticketsystem, damit Termine und Aufgaben dort erscheinen, wo Ihr Team ohnehin arbeitet.
Integration klärenPassende ANCUD-Lösungen
Häufige Fragen
Was ist der Unterschied zwischen Skontofrist und Zahlungsziel?
Die Skontofrist ist der kürzere Zeitraum, innerhalb dessen ein Nachlass gewährt wird; in der Praxis meist fünf bis vierzehn Tage bei zwei bis fünf Prozent. Das Zahlungsziel ist der spätere Termin, bis zu dem ohne Abzug zu zahlen ist.
Kann eine Vertrags- und Zahlungsfristenüberwachung Fristen zuverlässig erkennen?
Bei gut lesbaren Dokumenten wird in der Praxis eine Erkennungsquote im Bereich von 85 bis 95 Prozent berichtet. Unsichere Werte werden gekennzeichnet und vorgelegt, statt sie ungeprüft in den Kalender zu übernehmen.
Ersetzt das System die juristische Prüfung von Verträgen?
Nein. Die Vertrags- und Zahlungsfristenüberwachung macht Termine und auffällige Klauseln sichtbar. Ob eine Klausel wirksam ist und welche Rechtsfolgen gelten, beurteilen Ihre Rechtsabteilung oder eine Kanzlei.
Wann tritt im Geschäftsverkehr zwischen Unternehmen Zahlungsverzug ein?
Bei Entgeltforderungen unter Unternehmen tritt Verzug spätestens dreißig Tage nach Fälligkeit und Zugang der Rechnung ein. Dann gelten Verzugszinsen von neun Prozentpunkten über dem Basiszinssatz sowie eine Pauschale von vierzig Euro.
Ist eine automatisierte Fristenüberwachung datenschutzkonform möglich?
Ja, wenn Betriebsmodell, Auftragsverarbeitungsvertrag und Berechtigungen vorab geklärt sind. Wir betreiben die Lösung auf Wunsch im eigenen Rechenzentrum oder bei einem Anbieter mit Datenhaltung in der EU und binden den Datenschutz früh ein.
Was kostet eine Vertrags- und Zahlungsfristenüberwachung?
Der Aufwand hängt von Dokumentenmenge und Scanqualität, der Zahl der Vertragsarten, den Schnittstellen und dem Betriebsmodell ab. Wir nennen einen Rahmen erst nach einer kurzen Bestandsaufnahme Ihrer Ablage und Prozesse.
Wir sehen uns Ihren Vertragsbestand und Ihre Rechnungseingänge an und sagen Ihnen, welche Fristen sich zuerst automatisiert überwachen lassen.
- Bestandsaufnahme in Ihrer vorhandenen Ablage
- Abgegrenzter Pilotbereich statt Großprojekt
- Betrieb im eigenen Rechenzentrum möglich