
Intercompany-Abstimmung automatisieren lassen
Die Intercompany-Abstimmung gleicht Salden zwischen Ihren Konzerngesellschaften automatisch ab, markiert Abweichungen mit Begründung und legt die Entscheidung über jede Korrekturbuchung weiterhin in die Hand Ihrer Konzernbuchhaltung.
- Salden je Gesellschaft und Partner automatisch gegenübergestellt
- Abweichungen markiert, sortiert und mit Ursachenvorschlag versehen
- Korrekturbuchungen bleiben eine Entscheidung der Buchhaltung
Was ist die Intercompany-Abstimmung?
Die Intercompany-Abstimmung ist der Prozess, in dem Forderungen, Verbindlichkeiten, Aufwendungen und Erträge zwischen den Gesellschaften eines Konzerns auf Übereinstimmung geprüft werden, bevor der Konzernabschluss erstellt wird. Stimmen die Salden zweier Gesellschaften nicht überein, muss die Differenz erklärt, korrigiert oder als unwesentlich eingeordnet werden. In vielen mittelständischen Konzernen geschieht das mit Tabellen und E-Mails. Eine automatisierte Intercompany-Abstimmung übernimmt den Abgleich und legt den Fachleuten nur noch die offenen Fälle vor.
Wir setzen dabei auf Ihrer bestehenden Systemlandschaft auf, statt einen Plattformwechsel vorauszusetzen.
Weiterlesen
Was leistet eine automatisierte Intercompany-Abstimmung im Alltag?
Eine automatisierte Intercompany-Abstimmung übernimmt den Abgleich von Salden und Einzelposten zwischen Konzerngesellschaften, den heute meist die Konzernbuchhaltung von Hand in Tabellen zusammenträgt. Sie zieht Buchungsdaten aus den beteiligten Systemen, ordnet Gegenposten einander zu und markiert nur die Fälle, die eine Person tatsächlich klären muss. Der Abschluss wird dadurch nicht ersetzt, sondern vorbereitet.
Im heutigen Alltag verschickt die Konzernbuchhaltung zum Quartalsende Tabellen an die Buchhaltung jeder Tochtergesellschaft, bittet um Bestätigung der Intercompany-Salden und wartet auf Rückmeldungen aus unterschiedlichen Zeitzonen und Buchungskreisen. Abweichungen werden per E-Mail hin- und hergereicht, oft ohne dass nachvollziehbar bleibt, wer welche Zahl zuletzt geändert hat. Diese Arbeit bindet Kapazität, die in der Analyse abweichender Fälle besser aufgehoben wäre.
Ein automatisierter Abgleich übernimmt den mengenmäßigen Teil: Er liest Salden und Einzelposten aus den Nebenbüchern der Tochtergesellschaften, gleicht sie über Partnerschlüssel und Belegnummer ab und stellt der Konzernbuchhaltung eine sortierte Liste offener Differenzen bereit statt eines vollen Tabellenblatts. Für die Abschlussprüfung entsteht dabei ein nachvollziehbarer Verlauf: welche Posten automatisch zusammengeführt wurden, welche manuell freigegeben wurden und von wem.
Die Aufgabenteilung bleibt dabei klar: Das System liefert den Abgleich, Menschen aus Konzernbuchhaltung und Tochtergesellschaft entscheiden über strittige Posten. Weitere Grundlagen zur Digitalisierung solcher Buchhaltungsprozesse finden sich in unseren Beiträgen zur intelligenten Dokumentenverarbeitung.
Warum ist die Intercompany-Abstimmung für den Konzernabschluss zwingend?
Die Intercompany-Abstimmung ist zwingend, weil konzerninterne Forderungen, Verbindlichkeiten sowie Aufwendungen und Erträge im Konzernabschluss nicht doppelt erscheinen dürfen. Ohne einen sauberen Abgleich der Salden lassen sich die Konsolidierungsbuchungen nicht korrekt durchführen, und die Vermögens-, Finanz- und Ertragslage des Konzerns würde verzerrt dargestellt.
Rechtlich verlangt § 303 HGB, dass Forderungen, Verbindlichkeiten und Rückstellungen zwischen einbezogenen Konzernunternehmen aus dem Konzernabschluss herausgerechnet werden. Ebenso müssen nach der Regelung zur Aufwands- und Ertragskonsolidierung interne Umsatzerlöse mit den entsprechenden internen Aufwendungen verrechnet werden. Beide Vorschriften setzen voraus, dass die zugrunde liegenden Beträge auf beiden Seiten übereinstimmen, bevor sie aus der Konzernbilanz entfernt werden.
Genau hier entsteht die Notwendigkeit der Abstimmung als eigener Arbeitsschritt: Bevor eine Buchung eliminiert werden kann, muss geklärt sein, ob die gemeldeten Beträge bei der einen Gesellschaft tatsächlich denen der Gegenseite entsprechen. Weicht ein Betrag ab, kann die Konsolidierung nicht sauber gebucht werden, und der Abschlussprozess verzögert sich, oft bis kurz vor Abgabetermin.
Für die Abschlussprüfung ist deshalb nicht nur das Ergebnis der Abstimmung relevant, sondern auch der Nachweis, wie Differenzen entstanden und geklärt wurden. Ein protokollierter Abgleich reduziert den Prüfungsaufwand, weil Rückfragen zu einzelnen Posten direkt mit Beleg und Bearbeitungsverlauf beantwortet werden können.
Wie unterscheidet sich die Intercompany-Abstimmung von der Konsolidierung?
Die Intercompany-Abstimmung ist der vorgelagerte Prozess, in dem geprüft wird, ob konzerninterne Salden und Einzelposten zwischen zwei Gesellschaften übereinstimmen. Die Konsolidierung ist die anschließende Buchung im Konzernabschluss, die diese abgestimmten Beträge aus der Bilanz und der Gewinn- und Verlustrechnung herausrechnet. Ohne Abstimmung fehlt die Grundlage für eine korrekte Eliminierung.
In Ausschreibungen werden beide Begriffe häufig vermischt, weil manche Anbieter Software für die Abstimmung als Konsolidierungslösung bewerben, obwohl sie lediglich Salden zusammenführt. Wer eine Ausschreibung für die Intercompany-Abstimmung formuliert, sollte deshalb klar trennen: Gesucht wird ein Werkzeug, das Differenzen zwischen Buchungskreisen aufdeckt und zur Klärung bringt, nicht eines, das die Eliminierungsbuchung selbst vornimmt.
Diese Trennung hat praktische Folgen für die Systemwahl. Ein Abstimmungswerkzeug muss an Haupt- und Nebenbuch mehrerer, teils unterschiedlicher ERP-Systeme andocken können, während die Konsolidierungssoftware meist auf ein einheitliches Berichtsformat aufsetzt. Beide Aufgaben lassen sich in einer Systemlandschaft verbinden, sollten aber bei der Beschaffung getrennt bewertet werden, damit keine Funktion doppelt eingekauft oder fälschlich vorausgesetzt wird.
Wo bestehende Konsolidierungssysteme bereits im Einsatz sind, lässt sich die Abstimmung meist als vorgelagerter Schritt ergänzen, ohne die vorhandene Landschaft zu ersetzen.
Welche Ursachen haben Intercompany-Differenzen?
Intercompany-Differenzen entstehen meist aus zeitlichen, technischen oder buchungstechnischen Abweichungen zwischen zwei Gesellschaften. Häufige Ursachen sind Periodenverschiebungen beim Warenversand zum Jahreswechsel, unterschiedliche Wechselkurse bei der Umrechnung, abweichendes Kontenmapping, nicht zugeordnete Gutschriften und ein fehlender oder falscher Partnerschlüssel. Dabei unterscheiden sich echte Differenzen, die eine Korrekturbuchung erfordern, von unechten, die sich durch reine Zuordnung klären lassen.
Eine unechte Differenz liegt vor, wenn ein Betrag inhaltlich stimmt, aber technisch nicht zusammengeführt wird, etwa weil eine Rechnung bei der einen Gesellschaft am 30. Dezember, bei der Gegenseite aber erst am 3. Januar gebucht wurde. Solche Fälle lösen sich durch eine Periodenzuordnung, nicht durch eine Korrekturbuchung. Eine echte Differenz dagegen bedeutet, dass tatsächlich unterschiedliche Beträge gebucht wurden, etwa durch einen Tippfehler oder eine fehlerhafte Preisberechnung, und erfordert eine inhaltliche Klärung zwischen den beiden Buchhaltungen.
Die folgende Übersicht ordnet die häufigsten Ursachen den beiden Kategorien zu:
Wie läuft die Intercompany-Abstimmung technisch ab?
Technisch beginnt der Ablauf mit dem Datenzug aus Hauptbuch und Nebenbuch der beteiligten Gesellschaften, unabhängig davon, ob diese im selben ERP-System oder in getrennten Instanzen geführt werden. Die Rohdaten werden anschließend normalisiert, also auf ein einheitliches Format für Währung, Kontenstruktur und Belegtyp gebracht, damit sie überhaupt vergleichbar sind.
Im nächsten Schritt ordnet das System Buchungen einander über Partnerschlüssel und Belegnummer zu und prüft, ob Beträge, Perioden und Kontenzuordnung übereinstimmen. Eindeutige Paare, bei denen Partnerschlüssel, Betrag und Referenz exakt zusammenpassen, werden automatisch zusammengeführt. Für alle übrigen Fälle greift ein Regelabgleich, der bekannte Muster wie feste Kursdifferenzen oder wiederkehrende Kontenverschiebungen berücksichtigt und entsprechend vorschlägt, wie die Buchungen zusammengehören.
Bleiben nach Regelabgleich noch Posten offen, erstellt das System für die Konzernbuchhaltung einen Klärungsvorschlag statt einer reinen Fehlermeldung: Es zeigt die wahrscheinlichsten Gegenposten samt Begründung, etwa auf Basis ähnlicher Beträge und Buchungsdaten. Die endgültige Entscheidung trifft weiterhin ein Mensch, der Vorschläge bestätigt oder ablehnt, verbunden mit einem Protokoll für die Abschlussprüfung.
Solche Abläufe lassen sich mit Werkzeugen zur Prozessautomatisierung wie Camunda abbilden, wenn feste Regeln und Freigabeschritte im Vordergrund stehen, oder ergänzend mit Verfahren aus der Verarbeitung natürlicher Sprache, wenn Belegtexte und unstrukturierte Angaben mit ausgewertet werden sollen.
Was macht künstliche Intelligenz bei der Intercompany-Abstimmung besser als eine Regel?
Künstliche Intelligenz hilft dort, wo starre Regeln versagen: bei Belegtexten mit uneinheitlicher Schreibweise, Teilzahlungen, die sich über mehrere Buchungen verteilen, und abweichenden Referenznummern zwischen zwei Gesellschaften. Ein Sprachmodell erkennt inhaltliche Ähnlichkeit trotz unterschiedlicher Formulierung, während eine feste Regel nur exakte Übereinstimmung prüfen kann.
Die Arbeitsteilung ist klar: Harte Regeln übernehmen eindeutige Paare, bei denen Partnerschlüssel, Betrag und Periode exakt zusammenpassen, ohne Interpretationsspielraum. Diese Fälle sollen bewusst nicht dem Modell überlassen werden, weil sie deterministisch lösbar sind und keine Bewertung brauchen. Erst wenn ein Beleg mehrdeutig ist, etwa weil eine Zahlung in zwei Teilbeträgen erfolgte oder eine Referenznummer abweicht, kommt eine Ähnlichkeitssuche oder ein Sprachmodell zum Einsatz, das plausible Zusammenhänge vorschlägt.
Diese Vorschläge bleiben Vorschläge. Das System liest den Belegtext und findet mögliche Gegenposten. Buchen darf es nicht. Jede Zuordnung, die auf einer Ähnlichkeitsbewertung statt auf exakter Übereinstimmung beruht, geht an eine Person in der Konzernbuchhaltung zur Prüfung, bevor sie in den Abgleich übernommen wird.
Grenzen bestehen vor allem bei sehr kurzen oder generischen Belegtexten, bei denen selbst ein Modell keine verlässliche Zuordnung treffen kann, sowie bei neuen Buchungsmustern, die noch nicht in den Trainingsdaten vorkamen. In solchen Fällen bleibt die manuelle Klärung der zuverlässigere Weg. Näheres zum Zusammenspiel von Regeln und lernenden Verfahren beschreiben wir im Bereich KI-Beratung für Unternehmen, RAG und agentische KI.
Wie werden Abweichungen markiert und priorisiert?
Der Agent ordnet jede Abweichung einer Kategorie zu, etwa Währungsdifferenz, Periodenverschiebung oder echte Aufrechnungsdifferenz, und bewertet sie nach Wesentlichkeit gemäß dem Schwellenwert, den die Konzernbuchhaltung vorgibt. Zusätzlich prüft er die Frist zum nächsten Meldetermin und weist die Position der Gesellschaft und der dort verantwortlichen Person zu. Damit landet keine Abweichung mehr unsortiert in einer Sammelliste.
Vor der Automatisierung lag die Priorisierung oft am Erfahrungswissen einzelner Buchhalter: wer schon lange dabei war, wusste, welche Differenz eilt und welche bis zur nächsten Konsolidierung warten kann. Diese Erfahrung steckt jetzt in nachvollziehbaren Regeln. Eine neue Kollegin sieht auf einen Blick, welche Position wesentlich ist und wann sie geklärt sein muss, ohne bei einer Kollegin nachfragen zu müssen.
Beobachtbar wird das an der Warteschlange selbst: Statt einer langen, unsortierten Liste offener Posten entsteht eine geordnete Sicht je Gesellschaft, sortiert nach Fälligkeit und Wesentlichkeit. Die verantwortliche Person je Landesgesellschaft sieht nur die Fälle, für die sie zuständig ist, und kann den Bearbeitungsstand jederzeit einsehen. Das schafft die Grundlage für die Entscheidungen, die im nächsten Schritt anstehen, etwa bei der Frage, wie die Freigabe im laufenden Betrieb organisiert wird.
Wer entscheidet über Korrekturbuchungen?
Über jede Korrekturbuchung entscheidet eine fachlich zuständige Person in der Konzern- oder Landesbuchhaltung, nicht der Agent. Er schlägt eine von drei Optionen vor: Gutschrifts- oder Belastungsanzeige, Abschreibung der Differenz oder Force Match. Gebucht wird erst nach Freigabe im Vier-Augen-Prinzip.
Die drei Optionen unterscheiden sich in ihrer Tragweite deutlich. Eine Gutschrifts- oder Belastungsanzeige korrigiert die Differenz zwischen den beteiligten Gesellschaften und bleibt im normalen Rechnungsfluss. Die Abschreibung einer Differenz betrifft dagegen das Ergebnis und braucht deshalb eine bewusste fachliche Entscheidung, meist mit Blick auf die Wesentlichkeitsgrenze nach Handelsrecht. Force Match schließlich verknüpft zwei Posten, die inhaltlich zusammengehören, aber technisch nicht automatisch zueinander gefunden haben, etwa wegen abweichender Belegnummern.
Für alle drei Fälle gilt dieselbe Regel: Der Agent bereitet die Entscheidung vor, indem er die passenden Belege, Kurse und Beträge zusammenstellt, aber er bucht nichts eigenständig. Eine zweite Person prüft den Vorschlag und gibt ihn frei, bevor er ins Buchungssystem geht. Diese Trennung entspricht demselben Grundsatz wie beim Verwalten von Berechtigungen: wer vorschlägt, darf nicht allein freigeben.
Welche Daten braucht die Intercompany-Abstimmung?
Die Intercompany-Abstimmung braucht Kontensalden und Einzelposten je Gesellschaft, das Trading-Partner-Kennzeichen, Währung und Kurs, Belegnummern, ein gepflegtes Kontenmapping zwischen den Kontenrahmen und den Konzernkalender mit den Meldeterminen. Fehlt eine dieser Angaben, kann der Agent Positionen nicht sicher einander zuordnen und markiert sie als offen statt sie automatisch zu klären.
In der Praxis fehlt am häufigsten ein gepflegtes Kontenmapping: Wenn Gesellschaft A ein Verrechnungskonto anders bebucht als Gesellschaft B, sehen zwei Buchungen fachlich zusammengehörig aus, ohne dass ein System das automatisch erkennt. Ähnlich häufig fehlt das Trading-Partner-Kennzeichen an einzelnen Buchungszeilen, etwa weil es im Vorsystem nicht verpflichtend war oder manuell nachgetragen wurde.
Auch der Konzernkalender ist öfter unvollständig, als man erwartet: Wenn Meldetermine nur in einer Tabelle bei einer einzelnen Person gepflegt sind, kennt das System sie nicht und kann Fristen nicht automatisch mit Wesentlichkeit verknüpfen. Eine technische Bestandsaufnahme klärt vor der Einführung, welche dieser Datenquellen bereits konsistent vorliegen und wo zuerst nachgearbeitet werden muss, etwa bei der Aufbereitung bestehender Datenbestände.
Wie passt die Intercompany-Abstimmung in eine gewachsene SAP- und DATEV-Landschaft?
Die Intercompany-Abstimmung muss in der Praxis mit mehreren ERP-Instanzen, Vorsystemen und Excel-Tabellen zurechtkommen, nicht mit einer einzigen homogenen Landschaft. SAP bietet dafür mit ICR und im S/4HANA-Umfeld mit ICMR eigene Funktionen, die aber innerhalb einer Instanz am stärksten wirken. Betreiben mehrere Gesellschaften unterschiedliche Systeme oder bucht eine Tochter in DATEV statt in SAP, braucht es eine zusätzliche Klammer über die Systeme hinweg.
Das ist der Regelfall bei mittelständischen Konzernen, die über Zukäufe gewachsen sind: Die Muttergesellschaft arbeitet in SAP, eine zugekaufte Tochter bucht weiter in DATEV, weil eine Migration nicht wirtschaftlich war oder schlicht noch aussteht. SAP ICR kann Intercompany-Transaktionen aus Fremdsystemen zwar grundsätzlich einlesen, das setzt aber eine strukturierte Schnittstelle voraus, die bei DATEV-Buchhaltungen selten von Haus aus vorhanden ist.
In solchen Fällen legt der Agent eine Abstimmungsschicht über die vorhandenen Systeme, statt eine der beiden Buchhaltungen zu ersetzen. Er liest Salden und Einzelposten aus SAP und aus der DATEV-Schnittstelle, gleicht sie über das Trading-Partner-Kennzeichen ab und meldet Abweichungen zurück in die jeweils zuständige Gesellschaft. Das entspricht der Grundhaltung, mit der ANCUD IT an gewachsene Landschaften herangeht: Vorhandene Werkzeuge bleiben im Einsatz, wo sie fachlich passen, etwa im Rahmen einer schonenden Modernisierung bestehender Systeme.
Wo tatsächlich mehr als zwei oder drei Systeme zusammenkommen, etwa nach mehreren Zukäufen mit jeweils eigener Buchhaltungssoftware, lohnt sich vor der Automatisierung eine kurze Bestandsaufnahme der Schnittstellen. Sie zeigt, welche Systeme strukturierte Daten liefern und wo zunächst noch manuelle Exporte nötig sind, bevor ein automatischer Abgleich überhaupt greifen kann.
Welche Werkzeuge kommen für die Intercompany-Abstimmung infrage?
Für die Intercompany-Abstimmung stehen drei Werkzeugkategorien zur Wahl: die im ERP-System bereits vorhandene Funktion, eine spezialisierte Konsolidierungsplattform oder eine eigens gebaute Abgleichstrecke. Welche davon passt, hängt von der Zahl der beteiligten Systeme, dem Datenvolumen und davon ab, ob eine vollständige Konzernkonsolidierung oder nur die vorgelagerte Abstimmung gebraucht wird.
ERP-eigene Funktionen wie SAP ICR oder ICMR eignen sich, wenn die meisten Gesellschaften in derselben Instanz buchen und wenig Fremdsystem-Anbindung nötig ist. Konsolidierungsplattformen decken dagegen die gesamte Kette bis zum Konzernabschluss ab, sind aber aufwendiger einzuführen und meist erst ab einer bestimmten Konzerngröße wirtschaftlich. Eine eigene Abgleichstrecke bietet sich an, wenn Vorsysteme wie DATEV eingebunden werden müssen, die von Standardplattformen nicht ohne Weiteres unterstützt werden.
Die Auswahl sollte nicht an einem Produktnamen, sondern an nachvollziehbaren Kriterien hängen: Anzahl und Art der Quellsysteme, vorhandenes Kontenmapping, Integrationsaufwand und die Frage, wer die Lösung später betreibt und pflegt. Eine technische Bestandsaufnahme, wie sie auch bei vergleichbaren Systementscheidungen im Unternehmen üblich ist, liefert dafür die Entscheidungsgrundlage.
Wie bleibt die Intercompany-Abstimmung prüfungssicher?
Die Intercompany-Abstimmung bleibt prüfungssicher, wenn jede Zuordnung, jeder Korrekturvorschlag und jede Freigabe in einem unveränderbaren Protokoll erfasst wird. Dieser Audit-Trail zeigt der Abschlussprüfung nachträglich, wer welche Abweichung wann bearbeitet und wer sie freigegeben hat, ohne dass Einträge im Nachhinein verändert werden können.
Das entspricht dem Grundgedanken der Grundsätze ordnungsmäßiger Buchführung: Buchungen und ihre Herleitung müssen nachvollziehbar bleiben, auch wenn ein System bei der Vorbereitung mitwirkt. Der Agent selbst bucht nicht, er protokolliert lediglich seinen Vorschlag und die dazugehörige Begründung, etwa den herangezogenen Kurs oder die verknüpften Belegnummern. Die eigentliche Buchung bleibt eine menschliche Entscheidung mit eigenem Protokolleintrag.
Für die Abschlussprüfung ist dieser durchgängige Nachweis oft praktischer als das bisherige Vorgehen über verstreute Tabellen und E-Mail-Verläufe: Statt einzelne Belege zusammenzusuchen, kann die Prüfung direkt im System nachvollziehen, welche Abweichung wie geklärt wurde. Wie sich solche Protokollstrukturen technisch sauber umsetzen lassen, zeigt auch der Blick auf das kontrollierte Vorgehen bei Systemänderungen.
Welche Risiken hat die Automatisierung der Intercompany-Abstimmung?
Die vier zentralen Risiken sind falsche Zuordnungen durch mehrdeutige Kontenmappings, überdehntes Vertrauen in automatisch erzeugte Vorschläge, Datenschutz bei personenbezogenen Daten in Buchungstexten und eine Abhängigkeit von der Stammdatenqualität. Jedes Risiko lässt sich mit einer konkreten Gegenmaßnahme begrenzen, keines davon verschwindet durch die Automatisierung von selbst.
Falsche Zuordnungen entstehen, wenn Trading-Partner-Kennzeichen fehlen oder ein Konzernkonto in zwei Gesellschaften unterschiedlich bebucht wurde. Gegenmaßnahme ist ein Regelwerk, das unsichere Zuordnungen an die Sachbearbeitung zurückgibt, statt sie zu erzwingen. Überdehntes Vertrauen entsteht, wenn ein automatischer Abgleichvorschlag ungeprüft übernommen wird, weil er in der Vergangenheit oft richtig lag. Dagegen hilft ein festes Vier-Augen-Prinzip bei Differenzen oberhalb einer definierten Wesentlichkeitsgrenze, unabhängig davon, wie hoch die Trefferquote des Systems in der Vergangenheit war.
Personenbezug taucht in Intercompany-Abstimmungen häufiger auf, als man annimmt, etwa in Buchungstexten mit Namen oder in Anhängen zu Reisekostenverrechnungen. Gegenmaßnahme ist eine Prüfung, welche Felder überhaupt an ein automatisiertes System weitergegeben werden, und eine Zugriffsbeschränkung auf das notwendige Maß. Die vierte Schwachstelle ist die Stammdatenqualität selbst: Ein Agent kann nur so gut abgleichen, wie die zugrunde liegenden Kontenmappings, Gesellschaftscodes und Wechselkurstabellen gepflegt sind. Eine Bereinigung der Stammdaten vor dem produktiven Einsatz ist deshalb kein optionaler Schritt, sondern Voraussetzung. Bei ANCUD IT fließen solche Absicherungen in jede Automatisierung ein, etwa über eine durchgängige Qualitätssicherung.
Wie führen wir die Intercompany-Abstimmung schrittweise ein?
Der Einstieg erfolgt mit zwei Gesellschaften und einem eng begrenzten Kontenkreis, etwa Verrechnungskonten aus dem Wareneinsatz. Über einen vollständigen Monatsabschluss läuft die Automatisierung parallel zum bisherigen Verfahren mit, bevor eine Ausweitung auf weitere Gesellschaften und Kontenkreise erfolgt. So bleibt der bestehende Abschluss zu jedem Zeitpunkt abgesichert.
Die Wahl der ersten beiden Gesellschaften folgt einem einfachen Kriterium: überschaubares Buchungsvolumen, ein gemeinsames Kontenmapping und eine Buchhaltung, die den Parallellauf fachlich begleiten kann. Während des Parallellaufs werden beide Ergebnisse Position für Position verglichen, Abweichungen protokolliert und ihre Ursache geklärt, bevor der nächste Schritt freigegeben wird.
Abbruchkriterien werden vorab festgelegt, nicht erst im Zweifelsfall diskutiert. Dazu zählen eine Abweichungsquote oberhalb eines vereinbarten Schwellenwerts, wiederholte Fehlzuordnungen bei Trading-Partner-Kennzeichen oder eine Stammdatenqualität, die sich als unzureichend herausstellt. Trifft eines dieser Kriterien zu, wird der Rollout gestoppt und die Ursache behoben, bevor weitere Gesellschaften angebunden werden. Erst nach einem sauberen Monatsabschluss ohne offene Klärungsfälle wird der Kreis schrittweise erweitert, etwa auf Verrechnungskonten mit Fremdwährungsanteil oder auf die nächste Landesgesellschaft.
Wie oft sollte die Intercompany-Abstimmung laufen?
Aus fachlicher Sicht ist eine laufende Abstimmung einer rein jährlichen vorzuziehen. Monatliche Läufe passend zum Abschlusskalender sind der übliche Ausgangspunkt, wöchentliche Läufe für Gesellschaften mit hohem Buchungsvolumen reduzieren den Rückstand zusätzlich. Ziel ist ein möglichst kurzer Abstand zwischen Buchung und Abgleich, nicht ein zusätzlicher Termin im Kalender.
Eine jährliche Abstimmung, wie sie in vielen Konzernen historisch gewachsen ist, häuft Differenzen über Monate an und macht die Ursachenklärung entsprechend aufwendig, weil Belege und Ansprechpartner zum Buchungszeitpunkt oft nicht mehr greifbar sind. Ein monatlicher Rhythmus verteilt diesen Aufwand gleichmäßig und lässt sich mit dem ohnehin bestehenden Abschlusskalender verbinden.
Wöchentliche Läufe eignen sich dort, wo hohe Buchungsvolumina oder häufige Fremdwährungsgeschäfte schnelle Rückmeldung erfordern. Der praktische Vorteil eines kurzen Rückstands zeigt sich vor allem kurz vor dem Jahresabschluss: Wer das ganze Jahr über laufend abgestimmt hat, muss zum Stichtag keine gehäuften Differenzen mehr aufklären, sondern bestätigt im Wesentlichen einen bereits bekannten Stand.
Was kostet eine automatisierte Intercompany-Abstimmung?
Die Kosten hängen von vier Faktoren ab: der Zahl der beteiligten Gesellschaften und Systeme, der vorhandenen Datenqualität, dem Umfang der Freigabestrecke und dem gewählten Betriebsmodell. Konkrete Beträge lassen sich ohne diese Angaben nicht seriös nennen. Erster Schritt ist deshalb immer eine technische Bestandsaufnahme der bestehenden Landschaft, nicht ein pauschales Angebot.
Wenige Gesellschaften auf einer einheitlichen SAP-Instanz sind deutlich günstiger anzubinden als eine gewachsene Landschaft mit mehreren ERP-Systemen und uneinheitlichen Kontenmappings, wie sie in vielen Konzernen vorkommt. Eine gepflegte Stammdatenbasis senkt den Aufwand zusätzlich, während Bereinigungsarbeiten vorab eingeplant werden müssen, wenn Kontenmapping oder Gesellschaftscodes uneinheitlich gepflegt sind.
Der Umfang der Freigabestrecke wirkt sich ebenfalls auf den Aufwand aus: Je mehr Prüfschritte, Eskalationsstufen und Protokollpflichten vorgesehen sind, desto mehr Konfigurationsarbeit entsteht, bevor der Betrieb aufgenommen wird. Auch das Betriebsmodell spielt eine Rolle, etwa ob der laufende Betrieb im Haus verbleibt oder anteilig begleitet wird, wie es beim laufenden IT-Support üblich beschrieben ist, siehe dazu auch laufenden IT-Support. ANCUD IT beginnt daher grundsätzlich mit einer Bestandsaufnahme, aus der sich die tatsächlichen Preisfaktoren für den jeweiligen Fall ableiten lassen.
Wie lange dauert die Einführung der Intercompany-Abstimmung?
Statt eines festen Termins gibt es realistische Etappen: Bestandsaufnahme, Pilot mit zwei Gesellschaften, Parallellauf über mindestens einen Monatsabschluss und schließlich die Übergabe in den laufenden Betrieb. Die Gesamtdauer hängt stark von der Systemlandschaft und der Stammdatenqualität ab und lässt sich erst nach der Bestandsaufnahme belastbar einschätzen.
Die Bestandsaufnahme klärt, welche ERP-Systeme im Einsatz sind, wie Kontenmappings gepflegt sind und wie die bestehende Freigabestrecke aussieht. Erst danach lässt sich der Pilot planen, in dem die Automatisierung an einem eng begrenzten Kontenkreis erprobt wird. Der anschließende Parallellauf ist bewusst nicht verkürzbar, da nur ein vollständiger Monatsabschluss zeigt, ob Abweichungen systematisch oder zufällig auftreten.
Die Übergabe in den Betrieb erfolgt erst, wenn Abbruchkriterien während des Parallellaufs nicht eingetreten sind und die Fachabteilung die Ergebnisse eigenständig nachvollziehen kann. Abhängigkeiten wie die Verfügbarkeit von Ansprechpartnern in den Landesgesellschaften oder ausstehende Bereinigungen der Stammdaten werden offen benannt, statt sie in einer optimistischen Zeitplanung zu verstecken.
Wie arbeiten wir mit Ihrem Team an der Intercompany-Abstimmung?
Die Zusammenarbeit bezieht die Konzernbuchhaltung, die IT und häufig die Abschlussprüfung von Anfang an ein, weil alle drei unterschiedliche Anforderungen an das Ergebnis stellen. ANCUD IT übernimmt die technische Umsetzung und begleitet den Betrieb, die fachliche Entscheidung über Regeln und Freigaben bleibt in der Konzernbuchhaltung.
Die Konzernbuchhaltung definiert Wesentlichkeitsgrenzen und Freigabewege, die IT stellt Zugriffe auf die beteiligten Systeme bereit und die Abschlussprüfung erhält frühzeitig Einblick in das Regelwerk und den Audit-Trail, damit spätere Rückfragen zum Prüfungsjahr keine Überraschung sind. Dieses Zusammenspiel wird nicht einmalig festgelegt, sondern in regelmäßigen Abstimmungen nachjustiert, wenn sich Kontenstrukturen oder Gesellschaften ändern.
Für Betrieb und Weiterentwicklung gilt dasselbe Prinzip wie bei anderen Automatisierungen im Haus: Zuständigkeiten werden dokumentiert, Änderungen laufen über feste Freigabestufen, und Wissen wird nicht in einzelnen Personen gebunden. Schulungen für die Sachbearbeitung und eine nachvollziehbare Dokumentation der Regeln sorgen dafür, dass die Abstimmung auch bei Personalwechseln zuverlässig weiterläuft.
Was die Intercompany-Abstimmung konkret übernimmt
Sechs Aufgaben, die heute meist in Tabellen und Postfächern liegen und sich verlässlich maschinell vorbereiten lassen.
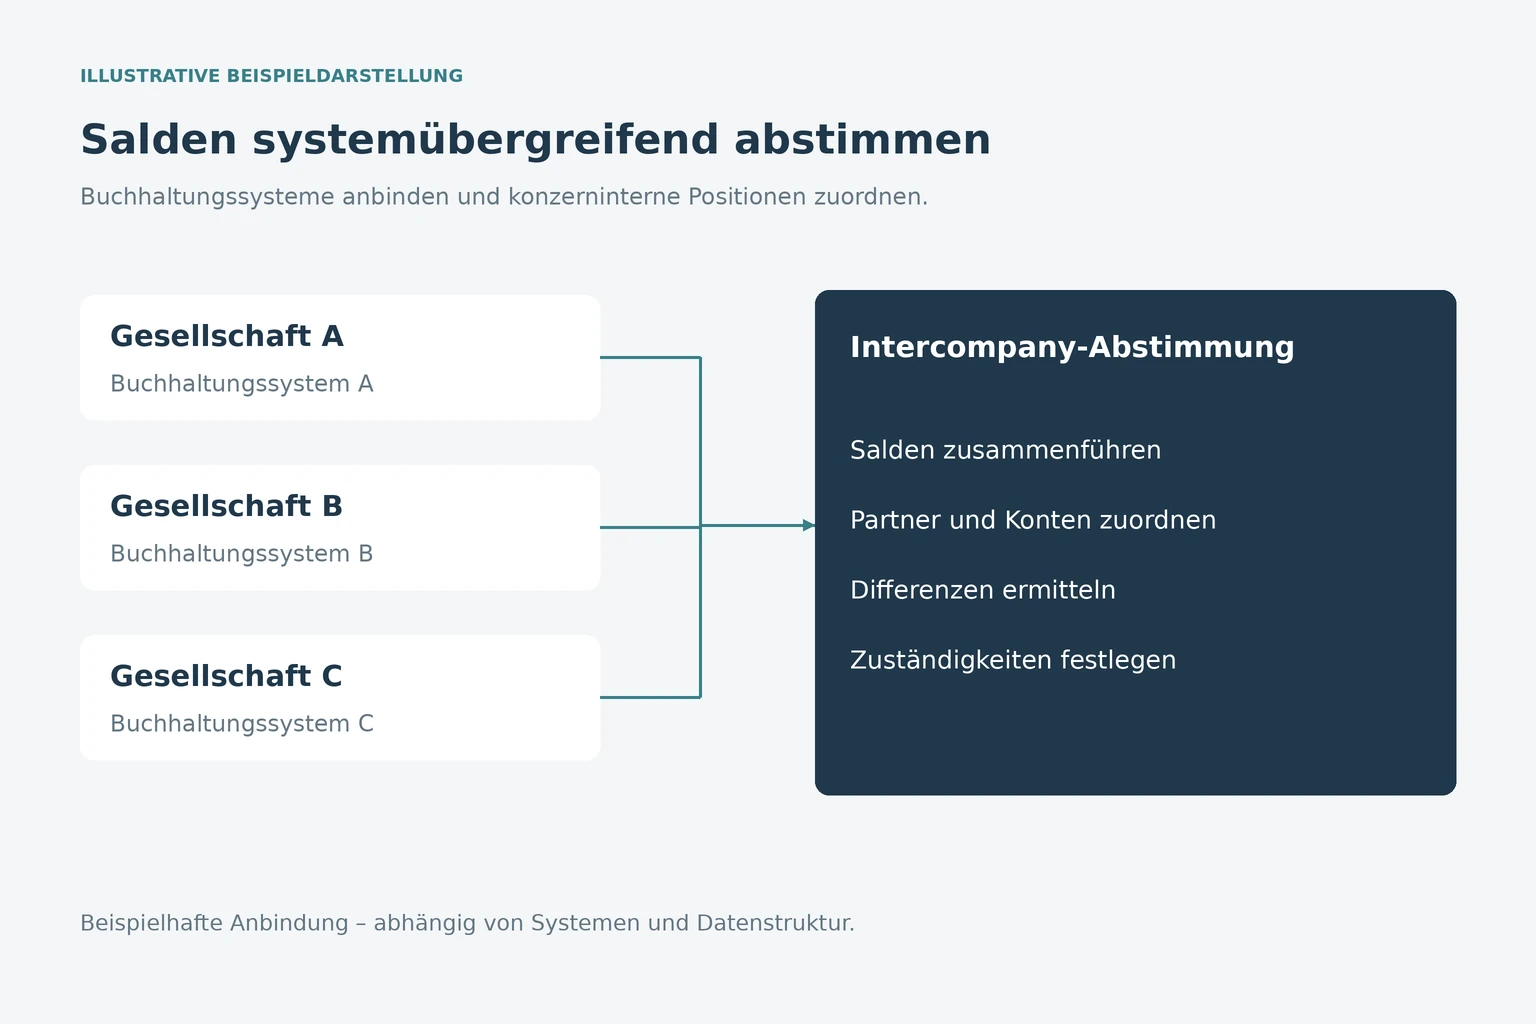
Der Abgleich liest die Konzernkonten beider Gesellschaften, ordnet sie über Partnerschlüssel zu und stellt die Salden Seite an Seite. Die Buchhaltung muss keine Tabelle mehr zusammenkopieren.
Wie kommen die Salden aus mehreren Systemen zusammen?
Viele Konzerne buchen nicht in einem einzigen System. Der Abgleich holt die Daten dort ab, wo sie entstehen, und bringt sie auf eine gemeinsame Form.
- Auszug der Konzernkonten je Gesellschaft und Buchungskreis
- Einzelposten mit Belegnummer, Datum, Währung und Kurs
- Kontenmapping zwischen abweichenden Kontenplänen
- Übernahme von Tabellen aus Gesellschaften ohne ERP-Anbindung
- Protokoll über Vollständigkeit und Stand jedes Datenzugs
Wie werden Abweichungen sichtbar gemacht?
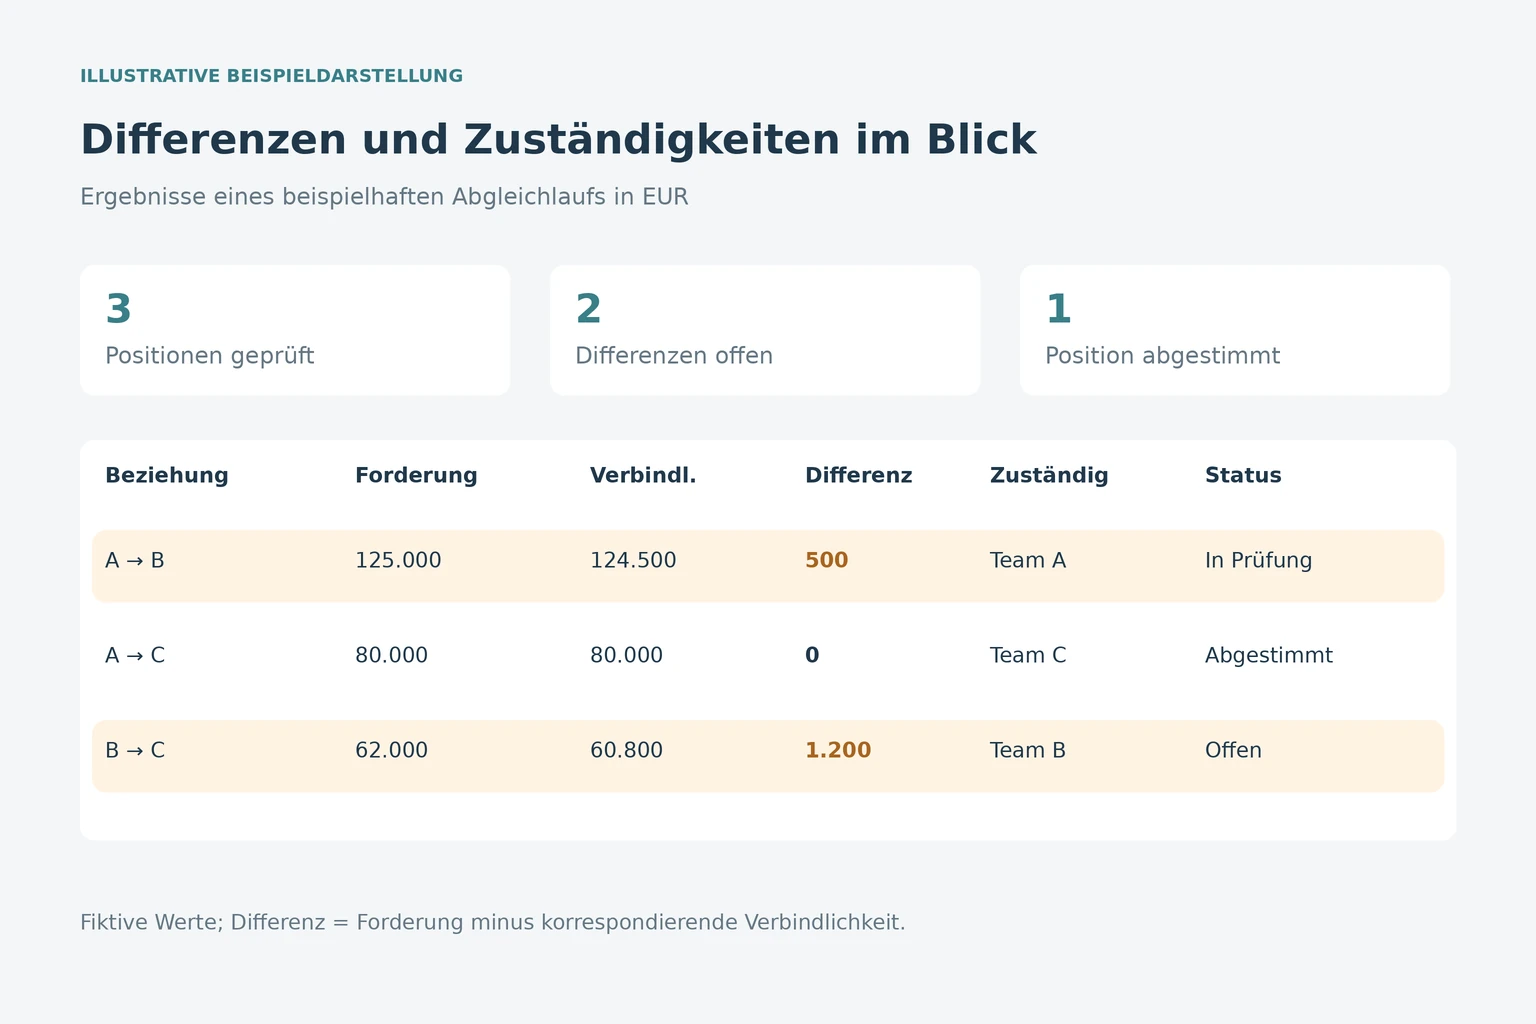
Eine Differenzliste ohne Ordnung hilft niemandem. Der Abgleich sortiert, begründet und weist zu.
- Kategorie je Differenz: Periode, Währung, Kontierung, fehlender Beleg
- Trennung in geklärte, vorgeschlagene und offene Fälle
- Zuordnung an eine verantwortliche Person je Gesellschaft
- Hinweis auf die Wesentlichkeit des betroffenen Betrags
- Restliste mit Frist zum nächsten Meldetermin
Wo bleibt die Entscheidung beim Menschen?
Der Abgleich erkennt die Differenz und schlägt einen Weg vor. Gebucht wird erst nach fachlicher Freigabe.
- Vorschlag für Gutschrifts- oder Belastungsanzeige mit Begründung
- Freigabe im Vier-Augen-Prinzip vor jeder Korrekturbuchung
- Force Match nur mit dokumentierter Begründung
- Abschreibung kleiner Differenzen nach festgelegter Grenze
- Vollständiges Protokoll jeder Entscheidung samt Person und Zeitpunkt
Wie bleibt der Lauf für die Prüfung nachvollziehbar?
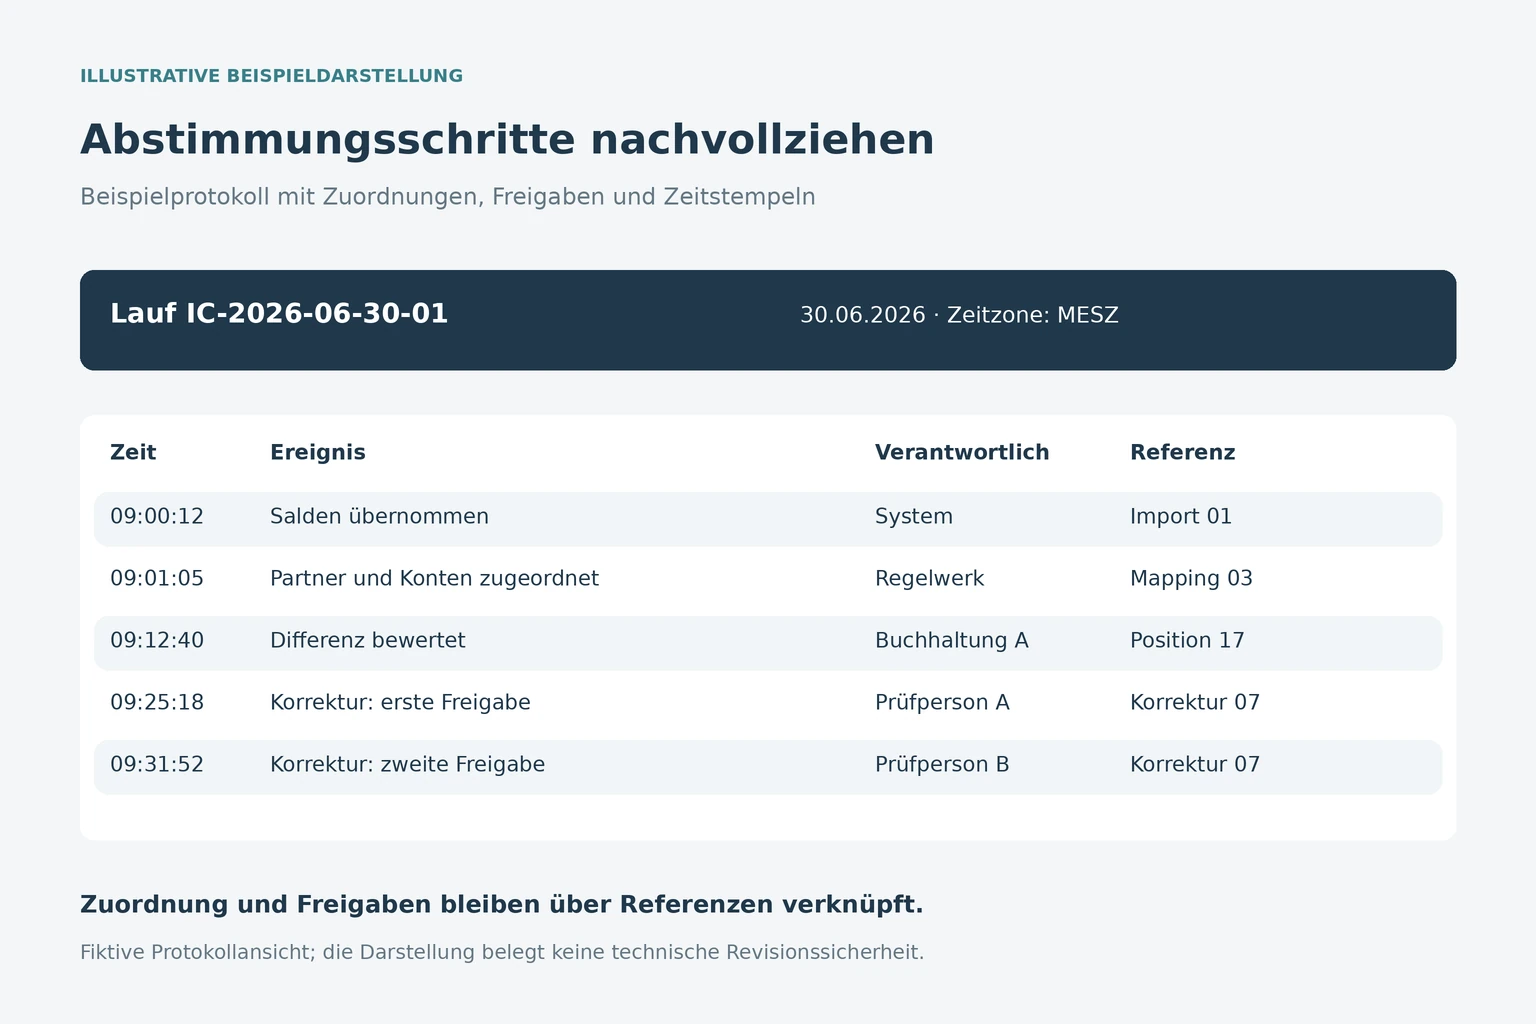
Was die Abschlussprüfung später sehen will, muss zum Zeitpunkt des Laufs entstehen, nicht danach.
- Nachvollziehbare Herkunft jeder Zahl bis zum Einzelposten
- Unveränderbares Protokoll aller Zuordnungen und Freigaben
- Versionierung der Abgleichregeln mit Gültigkeitszeitraum
- Wiederholbarer Lauf mit identischem Ergebnis auf demselben Stand
- Exportformat, das die Prüfung ohne Systemzugang lesen kann
Wie sieht die Intercompany-Abstimmung in der Praxis aus?
Drei typische Ausgangslagen aus mittelständischen Konzernen. Die Beispiele sind Branchentypen, keine benannten Kundenprojekte.
Mittelständischer Maschinenbau mit sechs Tochtergesellschaften
Salden ohne Tabellenversand- Herausforderung
- Die Konzernbuchhaltung verschickt vor jedem Quartalsende eine Tabelle an alle Gesellschaften und trägt die Rückmeldungen selbst zusammen. Kommt eine Rückmeldung spät, verschiebt sich der gesamte Abschluss.
- Lösung
- Ein automatischer Lauf liest die Konzernkonten aller Gesellschaften, stellt die Salden gegenüber und legt nur die abweichenden Paare mit Kategorie und Zuständigkeit vor.
- Ergebnis
- Ein gemeinsamer Stand statt sechs Rückmeldungen
- Offene Differenzen sind namentlich zugeordnet
- Der Abgleich läuft monatlich statt quartalsweise
Handelsgruppe mit Gesellschaften im Ausland
Währungsdifferenzen früher erkannt- Herausforderung
- Bei Lieferungen zwischen der deutschen und der osteuropäischen Gesellschaft weichen die Salden regelmäßig ab, weil beide Seiten mit unterschiedlichen Kursen buchen. Die Klärung beginnt erst im Jahresabschluss.
- Lösung
- Der Abgleich rechnet beide Seiten auf die Konzernwährung um, trennt Kursdifferenzen von echten Abweichungen und kennzeichnet sie eigens.
- Ergebnis
- Kursdifferenzen sind von echten Fehlern getrennt
- Klärung beginnt im Monat der Buchung
- Der Jahresabschluss startet mit kurzer Restliste
Unternehmensgruppe mit SAP und einem zweiten ERP
Abgleich über Systemgrenzen- Herausforderung
- Zwei Gesellschaften buchen in SAP, eine dritte in einem eigenen System. Der bestehende Abstimmungsbericht sieht die dritte Gesellschaft nicht, deren Posten pflegt jemand von Hand nach.
- Lösung
- Die Posten der dritten Gesellschaft werden über eine Schnittstelle in denselben Abgleich geladen, mit Kontenmapping auf den Konzernkontenplan.
- Ergebnis
- Alle drei Gesellschaften in einem Lauf
- Manuelles Nachpflegen entfällt
- Herkunft jeder Zahl ist protokolliert
Welche Grenzen hat die automatisierte Intercompany-Abstimmung?
Wir benennen die Stellen, an denen Automatisierung an ihre Grenze kommt, und was wir dagegen vorsehen.
Ähnliche Belegtexte können zu einer falschen Paarung führen. Deshalb erhält jeder Vorschlag eine Begründung, unsichere Paare gehen in die Prüfliste, und die Buchhaltung bestätigt sie einzeln.
Wie gehen wir bei der Einführung vor?
Sechs Schritte von der Bestandsaufnahme bis zum Betrieb. Nach dem Pilotlauf entscheiden Sie über die Ausweitung.
Wir sehen uns an, welche Gesellschaften in welchen Systemen buchen, welche Konzernkonten geführt werden und wie der heutige Abstimmungslauf organisiert ist.
Angebote zur Intercompany-Abstimmung
Vier Einstiegswege, je nachdem wie weit Ihre Vorarbeit gediehen ist.
Wir erfassen Gesellschaften, Systeme, Konzernkonten und den heutigen Ablauf und benennen, welche Teile der Intercompany-Abstimmung sich verlässlich automatisieren lassen.
Beratung anfragenWir richten den Abgleich für einen Kontenkreis und zwei Gesellschaften ein und lassen ihn über einen Monatsabschluss parallel zum bisherigen Weg laufen.
Pilot anfragenWir verbinden weitere Gesellschaften und Vorsysteme, richten das Kontenmapping ein und übernehmen Tabellen aus Gesellschaften ohne ERP-Anbindung.
Integration anfragenWir erläutern, welche Faktoren den Aufwand bestimmen: Zahl der Gesellschaften und Systeme, Datenqualität, Umfang der Freigabestrecke und Betriebsmodell.
Kostenrahmen erfragenPassende ANCUD-Lösungen
Häufige Fragen
Was ist die Intercompany-Abstimmung?
Die Intercompany-Abstimmung prüft, ob Forderungen, Verbindlichkeiten, Aufwendungen und Erträge zwischen Konzerngesellschaften übereinstimmen. Sie ist die Voraussetzung dafür, dass diese Posten im Konzernabschluss sauber verrechnet werden können.
Wie unterscheidet sich die Abstimmung von der Schuldenkonsolidierung?
Die Abstimmung ist der vorgelagerte Prozess: Sie klärt Differenzen zwischen den Gesellschaften. Die Schuldenkonsolidierung lässt die abgestimmten konzerninternen Posten im Konzernabschluss anschließend weg.
Muss jede Kleinstdifferenz geklärt werden?
Nein. Nach § 303 HGB dürfen Beträge, die für das Bild der Vermögens-, Finanz- und Ertragslage nur untergeordnet sind, unberücksichtigt bleiben. Ihre Wesentlichkeitsgrenze hinterlegen wir als Regel im Abgleich.
Brauchen wir dafür ein neues ERP-System?
In der Regel nicht. Wir setzen auf Ihren bestehenden Systemen auf, nutzen vorhandene Abstimmungsfunktionen und ergänzen sie dort, wo Gesellschaften oder Vorsysteme nicht angebunden sind.
Kann das System Korrekturbuchungen selbst ausführen?
Technisch wäre das möglich, wir sehen es nicht vor. Der Abgleich schlägt eine Gutschrifts- oder Belastungsanzeige vor, gebucht wird nach fachlicher Freigabe im Vier-Augen-Prinzip und mit Protokoll.
Wie oft sollte der Abgleich laufen?
Wir empfehlen mindestens monatlich, bei hohem Belegvolumen wöchentlich. Wer laufend abstimmt, geht mit einer kurzen Restliste in den Jahresabschluss statt mit einem Jahresrückstand.
In einem Gespräch klären wir, welche Gesellschaften und Konten sich für einen ersten Abgleich eignen und welche Daten dafür bereits vorliegen.
- Erste Einschätzung ohne Systemzugriff
- Klare Aussage zu Voraussetzungen
- Vorschlag für einen überschaubaren Pilotlauf


