
Audit-Vorbereitung automatisieren: Belege und Nachweise für den Wirtschaftsprüfer
Audit-Vorbereitung ist das Zusammenstellen aller Belege, Nachweise und Dokumentationen, die eine Prüfungsgesellschaft anfordert: strukturiert aus Ihren Systemen, geprüft und freigegeben von Ihren Leuten.
- Anforderungsliste des Prüfers wird zur nachverfolgbaren Aufgabenliste
- Belege kommen aus DATEV, ERP und Dokumentenablage statt aus Postfächern
- Freigabe und Herkunft jeder Datei sind protokolliert
Was ist Audit-Vorbereitung?
Audit-Vorbereitung ist die Zusammenstellung aller Belege, Nachweise und Dokumentationen, die eine Prüfungsgesellschaft für die Jahresabschlussprüfung, eine Betriebsprüfung oder die interne Revision anfordert. In der Praxis bedeutet das: Eine Person im Rechnungswesen arbeitet eine Anforderungsliste mit oft mehr als hundert Positionen ab, sucht Kontenblätter im Buchhaltungssystem, Verträge auf dem Laufwerk und Protokolle im Postfach. Eine automatisierte Audit-Vorbereitung übernimmt das Suchen, Zuordnen und Prüfen auf Vollständigkeit. Die Freigabe bleibt bei Menschen.
Wie das technisch aussieht, welche Grenzen gelten und wie ein Einstieg aussieht, lesen Sie im Folgenden.
Weiterlesen
Warum ist Audit-Vorbereitung im Mittelstand so aufwendig?
Die Audit-Vorbereitung ist im Mittelstand deshalb aufwendig, weil Belege, Verträge und Nachweise über mehrere Systeme und Postfächer verteilt liegen und meist nur einzelne Mitarbeitende wissen, wo welcher Nachweis abgelegt ist. Eine Branchenbefragung ergab, dass knapp 28 Prozent der Wirtschaftsprüfer und Steuerberater genau diese Vorbereitung als größte Herausforderung ihrer Arbeit nennen.
Im Alltag zeigt sich das an einem wiederkehrenden Muster: Die Anfrage der Wirtschaftsprüfung trifft ein, während das Tagesgeschäft weiterläuft. Die Buchhaltung durchsucht DATEV nach Saldenlisten, die Personalabteilung sucht Arbeitsverträge im Aktenordner, und die IT-Leitung erklärt, warum die Verfahrensdokumentation seit zwei Jahren nicht aktualisiert wurde. Jede dieser Aufgaben landet zusätzlich zum laufenden Betrieb auf demselben Schreibtisch.
Verschärft wird die Lage durch Personenabhängigkeit: Verlässt eine Mitarbeiterin oder ein Mitarbeiter das Unternehmen, geht häufig auch das Wissen über Ablageorte und Zuständigkeiten verloren. Die nächste Prüfung beginnt dann wieder bei null, mit denselben Suchaufwänden wie im Vorjahr. Eine strukturierte Audit-Vorbereitung setzt genau hier an, indem sie Zuordnung und Ablage systematisch statt personenabhängig organisiert.
Hinzu kommt der Zeitdruck: Zwischen Ankündigung und Vorprüfungstermin liegen oft nur wenige Wochen. In dieser Zeit müssen Zahlen, Belege und Erklärungen konsistent zusammengeführt werden, ohne dass das Tagesgeschäft ins Stocken gerät. Genau dieser Zielkonflikt zwischen laufendem Betrieb und Prüfungsvorbereitung ist der eigentliche Grund, warum viele Unternehmen nach einer verlässlicheren Lösung suchen.
Was fordert der Wirtschaftsprüfer konkret an?
Der Wirtschaftsprüfer fordert vor Beginn der eigentlichen Prüfung eine sogenannte PBC-Liste an, kurz für „Prepared by Client“. Sie enthält Saldenlisten, Kontennachweise, Verträge, Nachweise zum internen Kontrollsystem und weitere Belege, die je nach Prüfungsphase unterschiedlich detailliert ausfallen und meist innerhalb einer knappen Frist bereitgestellt werden müssen.
Die Anforderungen unterscheiden sich nach Prüfungsphase deutlich. Beim Vorprüfungstermin geht es vor allem um einen groben Überblick: vorläufige Salden, offene Posten, wesentliche Vertragsänderungen. Beim Hauptprüfungstermin folgen detaillierte Einzelnachweise, Abstimmungen und Erläuterungen zu Abweichungen. Bei der Inventurbeobachtung prüft der Wirtschaftsprüfer zusätzlich vor Ort, ob die körperliche Bestandsaufnahme den Vorgaben entspricht und ordnungsgemäß dokumentiert wird.
Eine strukturierte Zusammenstellung genügt jedoch nicht, wenn sie nur auf dem Papier existiert. Der Wirtschaftsprüfer erwartet, dass jede Position der PBC-Liste einem konkreten Beleg oder System zugeordnet werden kann, nachvollziehbar und ohne Medienbruch. Fehlt diese Zuordnung, verzögert sich die Prüfung, und Rückfragen häufen sich in einer Phase, in der ohnehin wenig Zeit bleibt.
Wie funktioniert eine automatisierte Audit-Vorbereitung?
Eine automatisierte Audit-Vorbereitung liest die vom Wirtschaftsprüfer übergebene PBC-Liste ein, ordnet jede Position einem passenden Beleg oder System zu und zieht die entsprechenden Nachweise aus den vorhandenen Quellsystemen. Fehlende oder unklare Positionen werden gemeldet statt stillschweigend übersprungen, und das gesamte Ergebnis geht anschließend zur Sichtung an die zuständige Fachperson.
Im Einzelnen läuft das ähnlich wie eine gründliche manuelle Recherche ab, nur systematisch und protokolliert: Der Agent liest die Anforderungsliste zeilenweise, erkennt wiederkehrende Formulierungen wie „Saldenliste Kreditoren zum 31.12.“ und schlägt eine Zuordnung zum passenden Konto oder Vertrag vor. Diese Zuordnung stützt sich auf Muster aus früheren Prüfungen und auf die Struktur der angebundenen Systeme, ähnlich wie es bei anderen Belegarten bereits in der intelligenten Dokumentenverarbeitung eingesetzt wird.
Kann eine Position nicht eindeutig zugeordnet werden, etwa weil ein Vertrag nur in Papierform existiert oder ein Beleg in einem Postfach statt im Dokumentenmanagement liegt, meldet das System diese Lücke ausdrücklich statt sie zu ignorieren. Die Fachabteilung erhält damit eine klare Aufgabenliste offener Punkte, statt am Ende der Frist von unvollständigen Unterlagen überrascht zu werden.
Am Ende steht keine automatische Übergabe an den Wirtschaftsprüfer, sondern eine vorbereitete Zusammenstellung zur Sichtung. Wer die Freigabe erteilt und wie diese Prüfung protokolliert wird, ist Gegenstand eines eigenen Abschnitts dieser Seite, denn genau diese Kontrolle unterscheidet eine seriöse Automatisierung von einer reinen Textmustererkennung.
Welche Systeme werden für die Audit-Vorbereitung angebunden?
Für die Audit-Vorbereitung werden die bereits vorhandenen Systeme angebunden, nicht ersetzt: DATEV und andere ERP-Systeme liefern Salden und Buchungsdaten, das Dokumentenmanagement und die Vertragsablage liefern Vereinbarungen und Nachweise, das Personalsystem liefert Arbeitsverträge und Gehaltsabrechnungen. E-Rechnungen im Format ZUGFeRD oder XRechnung werden direkt aus dem jeweiligen Ablagesystem gezogen.
Diese Anbindung setzt keine neue Systemlandschaft voraus. Die Fachabteilungen arbeiten weiter mit den Werkzeugen, die sie kennen, der Agent liest lediglich strukturiert mit und stellt Bezüge zwischen Anforderung und Ablage her. Das reduziert den Einführungsaufwand erheblich, weil keine Migration bestehender Belege nötig ist, sondern nur eine technische Schnittstelle zu den jeweiligen Quellsystemen.
Gerade bei gewachsenen Systemlandschaften mit mehreren Buchhaltungs- oder Dokumentensystemen aus unterschiedlichen Unternehmensteilen ist diese Anbindung anspruchsvoller als bei einer einzelnen Software. Eine technische Bestandsaufnahme klärt zu Beginn, welche Schnittstellen bereits bestehen und wo zusätzliche Datenanbindungen aus dem Bereich Data Engineering nötig sind, bevor die eigentliche Zuordnungslogik aufgesetzt wird.
Für Unternehmen mit stark heterogenen oder historisch gewachsenen Anwendungen kann zusätzlich eine schrittweise Modernisierung einzelner Altsysteme sinnvoll sein, damit Belege maschinenlesbar statt nur eingescannt vorliegen. Ob das im Einzelfall erforderlich ist, klärt sich ebenfalls in der Bestandsaufnahme und nicht durch pauschale Empfehlungen.
Wer prüft, was die Audit-Vorbereitung zusammengestellt hat?
Die Zusammenstellung prüft eine benannte Person aus Buchhaltung oder Controlling, bevor sie an den Wirtschaftsprüfer geht. Der Agent sucht, ordnet zu und markiert Lücken, freigeben darf er nichts. Diese Trennung zwischen automatisierter Vorarbeit und menschlicher Bestätigung ist beim Umgang mit Prüfungsunterlagen keine Formsache, sondern die eigentliche Vertrauensgrundlage.
In der Praxis bedeutet das ein Vier-Augen-Prinzip: Eine Person aus der Fachabteilung sichtet die vorgeschlagene Zuordnung, eine zweite Person, häufig aus der Leitungsebene, bestätigt die Freigabe vor der Übergabe. Jeder Freigabeschritt wird protokolliert, mit Zeitstempel und Namen der freigebenden Person, sodass im Zweifel nachvollziehbar bleibt, wer welchen Beleg wann bestätigt hat.
Diese Protokollierung ist auch deshalb wichtig, weil Wirtschaftsprüfer selbst einer Eigenverantwortlichkeit unterliegen und die erhaltenen Unterlagen einer eigenen Plausibilitätskontrolle unterziehen müssen. Eine Zusammenstellung, die erkennbar durchgesehen und freigegeben wurde, erleichtert diese Prüfung auf der Gegenseite, weil Rückfragen gezielter beantwortet werden können.
Die Rollen- und Freigabelogik lässt sich an bestehende Abläufe aus dem Change Management anlehnen, wenn ein Unternehmen dort bereits klare Zuständigkeiten definiert hat. Neu ist nicht das Prinzip der Freigabe, sondern dass sie erstmals auch für automatisiert zusammengestellte Prüfungsunterlagen konsequent angewendet wird.
Was verlangen die GoBD an die digitale Belegablage?
Die GoBD verlangen, dass Belege zeitnah, in der Regel innerhalb von zehn Tagen, erfasst werden, dass sie nach der Erfassung unveränderbar bleiben und dass jede Bearbeitung nachvollziehbar protokolliert ist. Hinzu kommen Aufbewahrungsfristen von acht bis zehn Jahren sowie die Pflicht, Belege maschinell auswertbar bereitzustellen, etwa für die Prüfsoftware des Wirtschaftsprüfers.
Für die Audit-Vorbereitung sind diese Vorgaben keine zusätzliche Hürde, sondern die Grundlage, auf der die automatisierte Zusammenstellung überhaupt funktioniert. Nur wenn Belege von Anfang an revisionssicher und mit nachvollziehbarer Historie abgelegt werden, kann ein Agent sie später zuverlässig einer Anforderung aus der PBC-Liste zuordnen, ohne dass Zweifel an ihrer Unverändertheit aufkommen.
Wo diese Grundlagen fehlen, etwa weil Belege in unstrukturierten Ablagen oder persönlichen Postfächern liegen, lohnt sich vor der eigentlichen Audit-Vorbereitung ein Blick auf die bestehende Dokumentenablage. Eine saubere, GoBD-konforme Archivierung ist damit weniger ein separates Projekt als eine Voraussetzung, die sich mittelfristig auch außerhalb der jährlichen Prüfung auszahlt, etwa bei einer Betriebsprüfung durch das Finanzamt.
Die technische Umsetzung reicht von der reinen Ablagestruktur bis zur maschinellen Lesbarkeit der Inhalte selbst. Gerade bei größeren Belegmengen unterstützt dabei eine durchsuchbare Indexierung, wie sie etwa mit dem Suchsystem Elasticsearch realisiert wird, damit einzelne Nachweise auch Jahre später schnell und nachvollziehbar wiedergefunden werden.
Was ist eine Verfahrensdokumentation und wer braucht sie?
Eine Verfahrensdokumentation beschreibt, wie ein Unternehmen Belege erfasst, prüft, archiviert und vor Zugriff schützt. Sie ist Pflicht für alle, die elektronisch buchen oder Papierbelege ersetzend scannen, und Voraussetzung dafür, dass der Wirtschaftsprüfer die Ordnungsmäßigkeit der Buchführung überhaupt anerkennt. Ohne dieses Dokument fehlt der Nachweis, dass ein Beleg unverändert und vollständig im System liegt.
Beim ersetzenden Scannen wird das Papierdokument nach dem Einscannen vernichtet, das digitale Abbild tritt an seine Stelle. Damit dieser Schritt rechtssicher ist, muss die Verfahrensdokumentation genau festhalten, wer scannt, wie die Bildqualität geprüft wird und wie das System die revisionssichere Archivierung technisch umsetzt. Fehlt einer dieser Punkte, kann der Wirtschaftsprüfer die digitale Fassung als alleinigen Nachweis infrage stellen.
In der Praxis klafft häufig eine Lücke zwischen dem, was die Dokumentation beschreibt, und dem, was im Tagesgeschäft tatsächlich passiert. Neue Buchhaltungssoftware wird eingeführt, Zuständigkeiten wechseln, ein Freigabeschritt wird abgekürzt, ohne dass das Dokument aktualisiert wird. Genau diese Abweichung fällt Wirtschaftsprüfern regelmäßig auf und führt zu Rückfragen, die sich mit einer aktuellen Dokumentation vermeiden ließen.
Ein automatisierter Entwurf kann hier ansetzen: Ein Agent liest die tatsächlich konfigurierten Berechtigungen, Freigabewege und Schnittstellen aus dem ERP-System oder aus DATEV aus und erstellt daraus einen Textvorschlag, der den gelebten Prozess abbildet. Die fachliche Prüfung und Freigabe bleibt bei der Buchhaltungs- oder IT-Leitung, ähnlich wie beim vergleichbaren Vorgehen zur automatisierten Dokumentationserstellung für technische Systeme.
Wie unterstützt Audit-Vorbereitung das interne Kontrollsystem?
Audit-Vorbereitung liefert dem internen Kontrollsystem die Nachweise, die ein Prüfer sehen will: wer welche Berechtigung im System hat, ob Funktionstrennung eingehalten wird und welche Protokolle Freigaben belegen. Ein Agent stellt diese Nachweise zusammen und macht sie durchsuchbar. Die Kontrollen selbst, also die Regeln und Genehmigungswege, bleiben unverändert von Menschen festgelegt.
Der Wirtschaftsprüfer will beim internen Kontrollsystem typischerweise sehen, dass niemand eine Zahlung sowohl anlegen als auch freigeben kann und dass das Vier-Augen-Prinzip technisch erzwungen wird, nicht nur auf dem Papier steht. Ein Agent kann Berechtigungslisten aus dem ERP-System oder aus dem Zugriffsmanagement der Buchhaltungssoftware auslesen und Konflikte markieren, etwa wenn eine Person beide Rollen innehat.
Protokolle aus Ticket-Systemen oder aus der Freigabestrecke einer Rechnung sind ein zentraler Prüfungsnachweis, weil sie zeigen, wann wer was freigegeben hat. Solche Protokollierung entsteht oft schon heute im laufenden Betrieb, etwa in Systemen für IT-Service-Management, wird für die Prüfung aber selten strukturiert aufbereitet. Genau diese Aufbereitung übernimmt die Automatisierung.
Wichtig bleibt die Grenze: Der Agent stellt Nachweise zusammen und weist auf Auffälligkeiten hin, er ersetzt weder die Kontrolle selbst noch die Einschätzung, ob sie wirksam ist. Diese Bewertung trifft weiterhin die interne Revision oder die Geschäftsführung, gestützt auf vollständigere und schneller verfügbare Unterlagen.
Welche Rechtsgrundlagen gelten für die Prüfung?
Kapitalgesellschaften bestimmter Größe sind nach § 316 HGB verpflichtet, ihren Jahresabschluss prüfen zu lassen. § 317 HGB legt fest, dass sich diese Prüfung nicht nur auf die Zahlen, sondern auch auf das rechnungslegungsbezogene interne Kontrollsystem erstreckt. § 257 HGB und § 147 AO regeln, wie lange Belege und Geschäftsunterlagen aufbewahrt werden müssen.
Für die Audit-Vorbereitung heißt das konkret: Die Prüfungspflicht bestimmt, wer überhaupt eine strukturierte Belegzusammenstellung benötigt. Der Prüfungsumfang bestimmt, welche Unterlagen über reine Belege hinaus gefragt sind, etwa Nachweise zu Kontrollen und Freigabewegen. Die Aufbewahrungsfristen bestimmen, wie weit ein automatisierter Entwurf in die Vergangenheit zurückgreifen muss, üblicherweise sechs bis zehn Jahre je nach Dokumentenart.
ANCUD IT ordnet diese Normen ein, ersetzt aber keine rechtliche oder steuerliche Beratung. Welche Frist im Einzelfall gilt und ob eine Gesellschaft prüfungspflichtig ist, klärt die Steuerberatung oder der Wirtschaftsprüfer. Die technische Aufgabe besteht darin, die entsprechenden Belege zuverlässig und nachvollziehbar aus den vorhandenen Systemen bereitzustellen, ohne die rechtliche Einschätzung selbst zu treffen.
Welche Risiken birgt künstliche Intelligenz in der Prüfung?
Vier Risiken treten in der Praxis wiederholt auf: falsche Zuordnung von Belegen, unvollständige Auswahl bei der Anforderungsliste, mangelnde Vertraulichkeit sensibler Finanzdaten und eine Scheinsicherheit, die Fehler unentdeckt lässt. Jedes dieser Risiken lässt sich mit einer konkreten Gegenmaßnahme begrenzen, keines davon rechtfertigt aber den Verzicht auf menschliche Prüfung vor Weitergabe.
Ein Agent kann einen Beleg der falschen Kostenstelle oder dem falschen Geschäftsjahr zuordnen, etwa bei uneindeutigen Buchungstexten. Gegenmaßnahme ist ein Abgleich gegen die Buchungssystematik der Quellsysteme sowie eine Stichprobenprüfung durch die Buchhaltung vor Übergabe an den Wirtschaftsprüfer.
Eine unvollständige Auswahl entsteht, wenn der Agent Dokumenttypen übersieht, etwa Nebenabreden außerhalb des ERP-Systems. Dagegen hilft ein Abgleich der zusammengestellten Belege gegen die vom Prüfer übergebene Anforderungsliste, bevor die Unterlagen als vollständig gemeldet werden.
Vertraulichkeit ist gefährdet, wenn Finanz- und Personaldaten ein Modell ohne klare Zweckbindung durchlaufen. Gegenmaßnahme ist die Verarbeitung in einer kontrollierten Umgebung mit engen Berechtigungen, wie sie auch für sicherheitskritische KI-gestützte Softwareentwicklung gilt. Scheinsicherheit entsteht, wenn ein plausibel formulierter Entwurf als geprüft missverstanden wird, obwohl niemand ihn gegengelesen hat. Gegenmaßnahme ist eine verpflichtende Freigabe durch eine benannte Person, protokolliert mit Zeitstempel, bevor Unterlagen den Betrieb verlassen.
Wie bleibt die Vertraulichkeit der Prüfungsdaten gewahrt?
Die Vertraulichkeit der Prüfungsdaten bleibt gewahrt, indem die Verarbeitung im eigenen Rechenzentrum oder in einer europäischen Cloud stattfindet und die Berechtigungen aus dem jeweiligen Quellsystem unverändert übernommen werden. Wer im ERP-System keinen Zugriff auf bestimmte Buchungskreise hat, sieht die zugehörigen Belege auch im Audit-Vorbereitungs-Agenten nicht.
Diese technische Absicherung ist die Seite des Unternehmens. Auf Seite des Wirtschaftsprüfers besteht mit § 43 WPO eine eigenständige berufsrechtliche Verschwiegenheitspflicht, die unabhängig von der eingesetzten Technik gilt. Beide Ebenen ergänzen sich: Das Unternehmen sorgt für kontrollierten Zugriff auf die Daten vor der Übergabe, der Prüfer unterliegt danach seiner eigenen Schweigepflicht.
Für die technische Umsetzung bedeutet das, dass keine Kopie sensibler Daten in einer öffentlichen, unkontrollierten Umgebung landet und dass Übertragungswege verschlüsselt sind. Diese Prinzipien folgen denselben Grundsätzen wie bei sicherer KI-gestützter Softwareentwicklung, nur auf Finanz- und Personaldaten übertragen.
Am Ende bleibt die Entscheidung, welche Unterlagen tatsächlich an den Wirtschaftsprüfer herausgehen, bei einer benannten Person im Unternehmen. Der Agent stellt zusammen und markiert Auffälligkeiten, die Freigabe zur Übergabe ist ein bewusster, protokollierter Schritt und keine automatische Weiterleitung.
Wie läuft ein Pilotprojekt zur Audit-Vorbereitung ab?
Ein Pilotprojekt zur Audit-Vorbereitung beginnt mit einem eng begrenzten Ausschnitt, etwa dem Anlagevermögen oder dem Personalaufwand, statt mit der gesamten Bilanz. So lässt sich der automatisierte Entwurf gegen die manuelle Zusammenstellung des Vorjahres vergleichen, bevor über eine Ausweitung entschieden wird. Der Vergleich zeigt konkret, wo der Agent zuverlässig arbeitet und wo Nacharbeit nötig ist.
Beim Anlagevermögen etwa stellt der Agent Anschaffungsbelege, Abschreibungspläne und Inventarlisten aus dem ERP-System zusammen und vergleicht sie mit der Anlagenbuchhaltung. Beim Personalaufwand sind es Lohnjournale, Sozialversicherungsnachweise und Verträge. Beide Bereiche eignen sich, weil sie klar abgrenzbare Datenquellen haben und die Buchhaltung die Vorjahresunterlagen meist noch griffbereit hat.
Der Vergleich läuft üblicherweise so ab: Die Buchhaltung stellt die Vorjahresliste bereit, der Agent erzeugt parallel einen Entwurf für den aktuellen Zeitraum aus denselben Quellsystemen. Abweichungen werden gemeinsam durchgegangen, etwa fehlende Belege oder falsch zugeordnete Posten, ähnlich wie bei der iterativen Vorgehensweise aus iterativen Entwicklungsworkflows mit klaren Abnahmeschritten üblich.
Erst nach diesem Testlauf entscheidet das Unternehmen, ob die Automatisierung auf weitere Bilanzposten ausgeweitet wird. Eine technische Bestandsaufnahme der vorhandenen Systeme klärt vorab, welche Schnittstellen bereits nutzbar sind und wo zusätzlicher Aufwand entsteht, bevor eine Ausweitung beauftragt wird.
Wie lange dauert die Einführung von Audit-Vorbereitung?
Eine belastbare Spanne lässt sich erst nach einer Bestandsaufnahme nennen, weil sie von der Zahl der Quellsysteme und der Datenqualität abhängt. Realistisch ist ein Einstieg über mehrere Wochen: Bestandsaufnahme, Anbindung der ersten Systeme, ein Testlauf vor dem nächsten Vorprüfungstermin und danach schrittweise Ausweitung auf weitere Belegarten und Abteilungen.
Die Bestandsaufnahme klärt, wo Belege heute liegen: im ERP-System, im Dokumentenmanagementsystem, in Postfächern oder auf Netzlaufwerken. Erst danach wird entschieden, welche Systeme zuerst angebunden werden. Häufig beginnt die Ausweitung mit den Belegarten, die in der letzten Anforderungsliste des Wirtschaftsprüfers am häufigsten nachgefordert wurden.
Der Testlauf findet bewusst vor einem Vorprüfungstermin statt, nicht erst kurz vor dem Hauptprüfungstermin. So bleibt Zeit, Lücken zu schließen, ohne unter Zeitdruck zu arbeiten. Nach der ersten Prüfungssaison zeigt sich, welche Abgleiche zuverlässig laufen und welche Zuständigkeiten noch nachgeschärft werden müssen, bevor die Audit-Vorbereitung auf weitere Gesellschaften oder Standorte ausgeweitet wird.
Wie sich einzelne Entwicklungsschritte dabei konkret organisieren lassen, zeigt ein Blick auf vergleichbare Projekte im vergleichbare Projekte im Blog.
Was kostet eine automatisierte Audit-Vorbereitung?
Ein pauschaler Preis lässt sich nicht seriös nennen, da die Kosten von der Zahl der Quellsysteme, der Datenqualität, dem Umfang der Anforderungsliste, der Betriebsform und dem nötigen Abstimmungsaufwand mit Buchhaltung, IT und Wirtschaftsprüfer abhängen. Diese Faktoren werden vor einem Angebot gemeinsam geklärt.
Je mehr Systeme angebunden werden müssen, desto höher der Aufwand für Schnittstellen. Schlecht strukturierte oder unvollständig archivierte Belege verlangen zusätzliche Prüfschritte vor der eigentlichen Automatisierung. Auch die Betriebsform spielt eine Rolle: Eine Einzelgesellschaft mit einem ERP-System unterscheidet sich deutlich von einem Konzern mit mehreren Buchungskreisen.
Die folgende Übersicht ordnet die wichtigsten Preisfaktoren ein, ohne konkrete Beträge zu nennen, da diese erst nach einer technischen Bestandsaufnahme seriös bezifferbar sind.
Woran erkennen Sie, dass die Audit-Vorbereitung wirkt?
Erkennbar wird die Wirkung an beobachtbaren Veränderungen im Ablauf: Der Wirtschaftsprüfer stellt weniger Nachforderungen, die Unterlagen sind früher vollständig, Zuständigkeiten für einzelne Belegarten sind klar benannt, und die Struktur der letzten Prüfungssaison lässt sich im Folgejahr direkt wiederverwenden, statt neu aufgebaut zu werden.
Ein konkretes Zeichen ist die sinkende Zahl an Rückfragen während des Hauptprüfungstermins. Wenn Belege bereits vorab gegen die Anforderungsliste abgeglichen sind, entfallen viele der Nachfragen, die sonst kurzfristig beantwortet werden müssen. Ein weiteres Zeichen ist, dass die Buchhaltung nicht mehr in mehreren Postfächern gleichzeitig nach fehlenden Nachweisen sucht.
Auch die interne Organisation verändert sich sichtbar: Statt einer informellen Verteilung nach Verfügbarkeit ist dokumentiert, wer welche Belegart bereitstellt und wer die Zusammenstellung vor dem Versand freigibt. Diese Zuständigkeit bleibt bei Menschen, das System liefert lediglich die vorsortierte Grundlage.
Wiederverwendbarkeit ist ein weiteres Indiz: Wenn die Struktur aus der letzten Jahresabschlussprüfung im Folgejahr nur noch angepasst statt neu erstellt werden muss, hat sich der Aufbau der Audit-Vorbereitung gelohnt.
Wie passt Audit-Vorbereitung zu vorhandener Software?
Audit-Vorbereitung ersetzt weder Buchhaltungssoftware noch die Werkzeuge des Wirtschaftsprüfers, sondern schließt die Lücke dazwischen: Sie holt Belege aus den vorhandenen Systemen, gleicht sie gegen die Anforderungsliste ab und stellt sie strukturiert bereit, bevor sie an die Kanzlei übergeben werden.
Buchhaltungssoftware wie DATEV oder vergleichbare ERP-Systeme ist auf die laufende, GoBD-konforme Erfassung von Belegen ausgelegt, nicht auf das gezielte Zusammenstellen einer Anforderungsliste. Prüfsoftware auf Seiten der Kanzlei wiederum ist für die Arbeit des Wirtschaftsprüfers gebaut und setzt voraus, dass die Unterlagen bereits vollständig vorliegen.
Genau dazwischen liegt die Aufgabe des geprüften Unternehmens: aus vorhandenen Ablagen die richtigen Belege ziehen, sie den Positionen der PBC-Liste zuordnen und offene Punkte sichtbar machen. Vorhandene Schnittstellen und Strukturen, etwa aus der bestehenden IT-Landschaft, werden dabei weiterverwendet, nicht ersetzt.
Wo Dokumente in großen Mengen ausgewertet und einsortiert werden müssen, greift die Audit-Vorbereitung auf Verfahren der intelligenten Dokumentenverarbeitung zurück, ohne dass dafür ein neues System eingeführt werden muss.
Wie beginnen Sie mit der Audit-Vorbereitung?
Der Einstieg beginnt mit einer Bestandsaufnahme der vorhandenen Ablagen: Welche Belege liegen wo, in welchem Format und wie vollständig. Als Grundlage dient die letzte Anforderungsliste des Wirtschaftsprüfers, da sie zeigt, welche Nachweise tatsächlich verlangt wurden und wo zuletzt nachgefordert werden musste.
Parallel dazu werden Zuständigkeiten geklärt: Wer liefert welche Belegart, wer prüft die automatisierte Zusammenstellung vor dem Versand, und wer entscheidet bei Abweichungen. Diese Rollen werden schriftlich festgehalten, damit sie über mehrere Prüfungssaisons hinweg nachvollziehbar bleiben.
Auf Basis dieser beiden Grundlagen wird ein erster, bewusst kleiner Ausschnitt automatisiert, etwa eine einzelne Belegart aus einem gut strukturierten System. Der Testlauf zeigt, wo Abgleiche zuverlässig funktionieren und wo manuelle Nacharbeit bleibt, bevor die Audit-Vorbereitung auf weitere Belegarten ausgeweitet wird.
Wie eine solche technische Bestandsaufnahme methodisch angegangen wird, beschreibt der Ansatz zur KI-Beratung für Unternehmen im Detail.
Was leistet eine automatisierte Audit-Vorbereitung konkret?
Die Audit-Vorbereitung deckt sechs Aufgaben ab, die heute meist an einer Person im Rechnungswesen hängen. Jede davon bleibt sichtbar und überprüfbar.
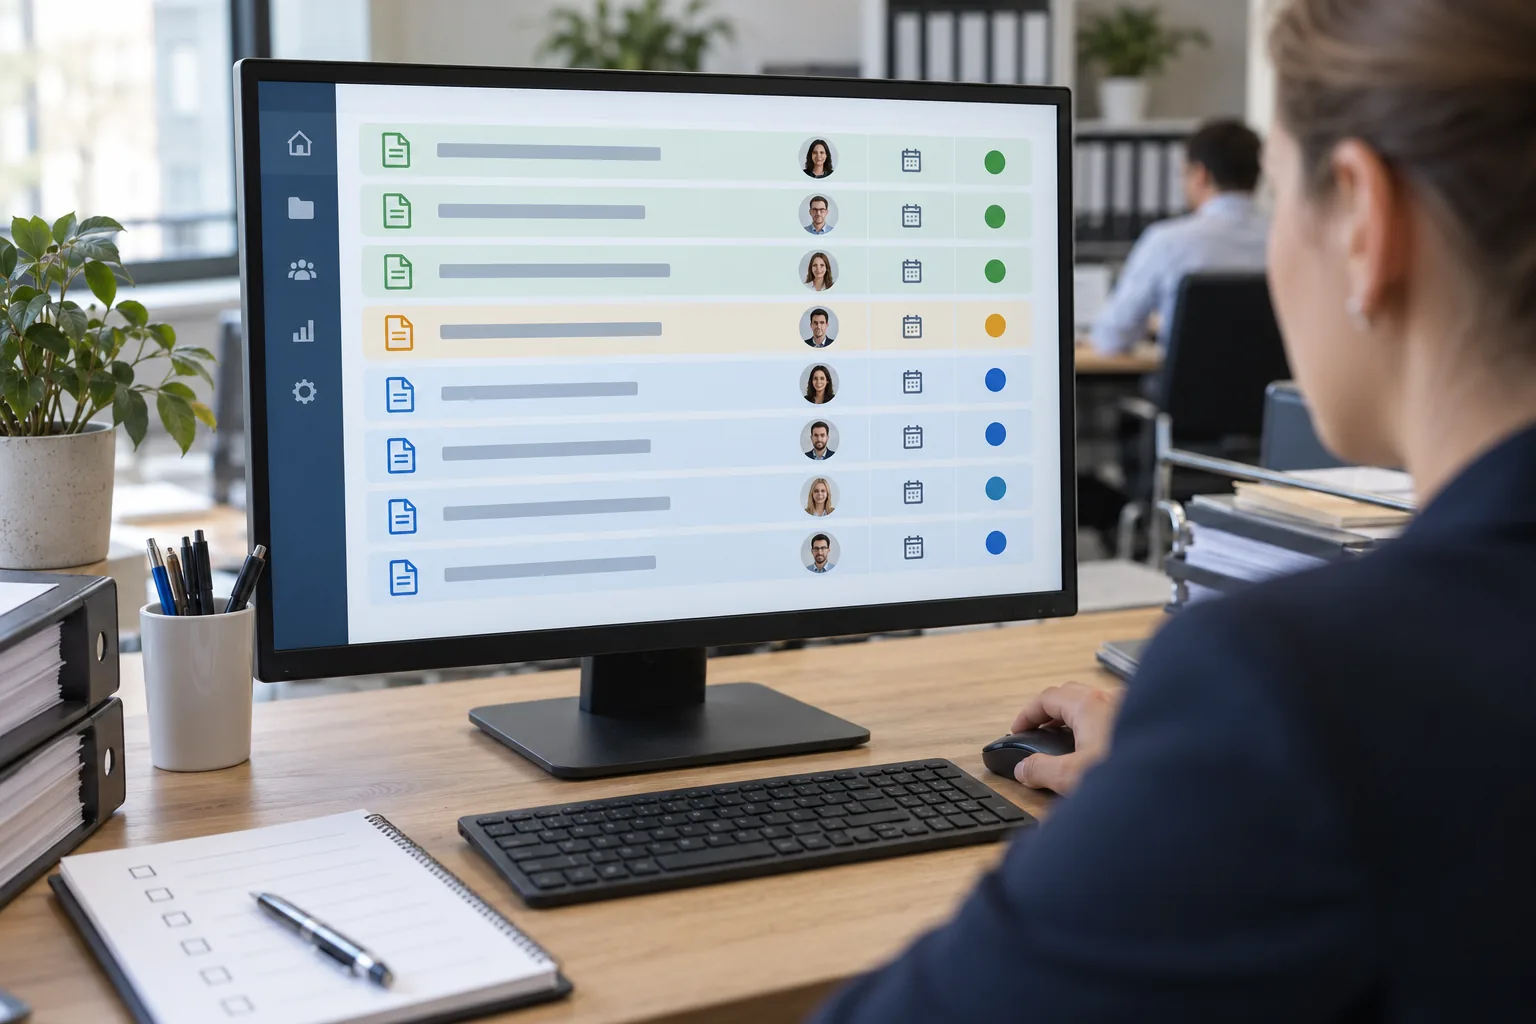
Die PBC-Liste des Prüfers wird Position für Position eingelesen und in nachverfolgbare Aufgaben mit Zuständigkeit und Frist übersetzt.
Der Agent holt Kontenblätter, Rechnungen, Verträge und Buchungsbelege aus DATEV, ERP und Dokumentenmanagement, statt sie neu abzulegen.
Fehlende Nachweise fallen vor dem Vorprüfungstermin auf, nicht erst, wenn der Wirtschaftsprüfer im Haus sitzt.
Jede Zusammenstellung geht erst nach Sichtung durch die Buchhaltung oder die Leitung Finanzen an die Prüfungsgesellschaft.
Zu jeder Datei ist protokolliert, aus welchem System sie stammt, wer sie geprüft und wann sie freigegeben hat.
Die Struktur der letzten Prüfung bleibt erhalten, sodass die nächste Audit-Vorbereitung nicht bei null beginnt.
Wie wird aus der PBC-Liste ein Arbeitsplan?
Die Anforderungsliste kommt als Tabelle und endet häufig in Einzelmails. Die Audit-Vorbereitung übersetzt sie in Aufgaben, die jemandem gehören und einen Status haben.
- Jede Position erhält eine zuständige Person und eine Frist
- Vorhandene Belege werden automatisch zugeordnet
- Offene Positionen bleiben sichtbar statt stillschweigend leer
- Nachforderungen des Prüfers werden derselben Position angehängt
- Der Stand ist für Leitung Finanzen jederzeit einsehbar
Woher kommen die Belege für die Audit-Vorbereitung?
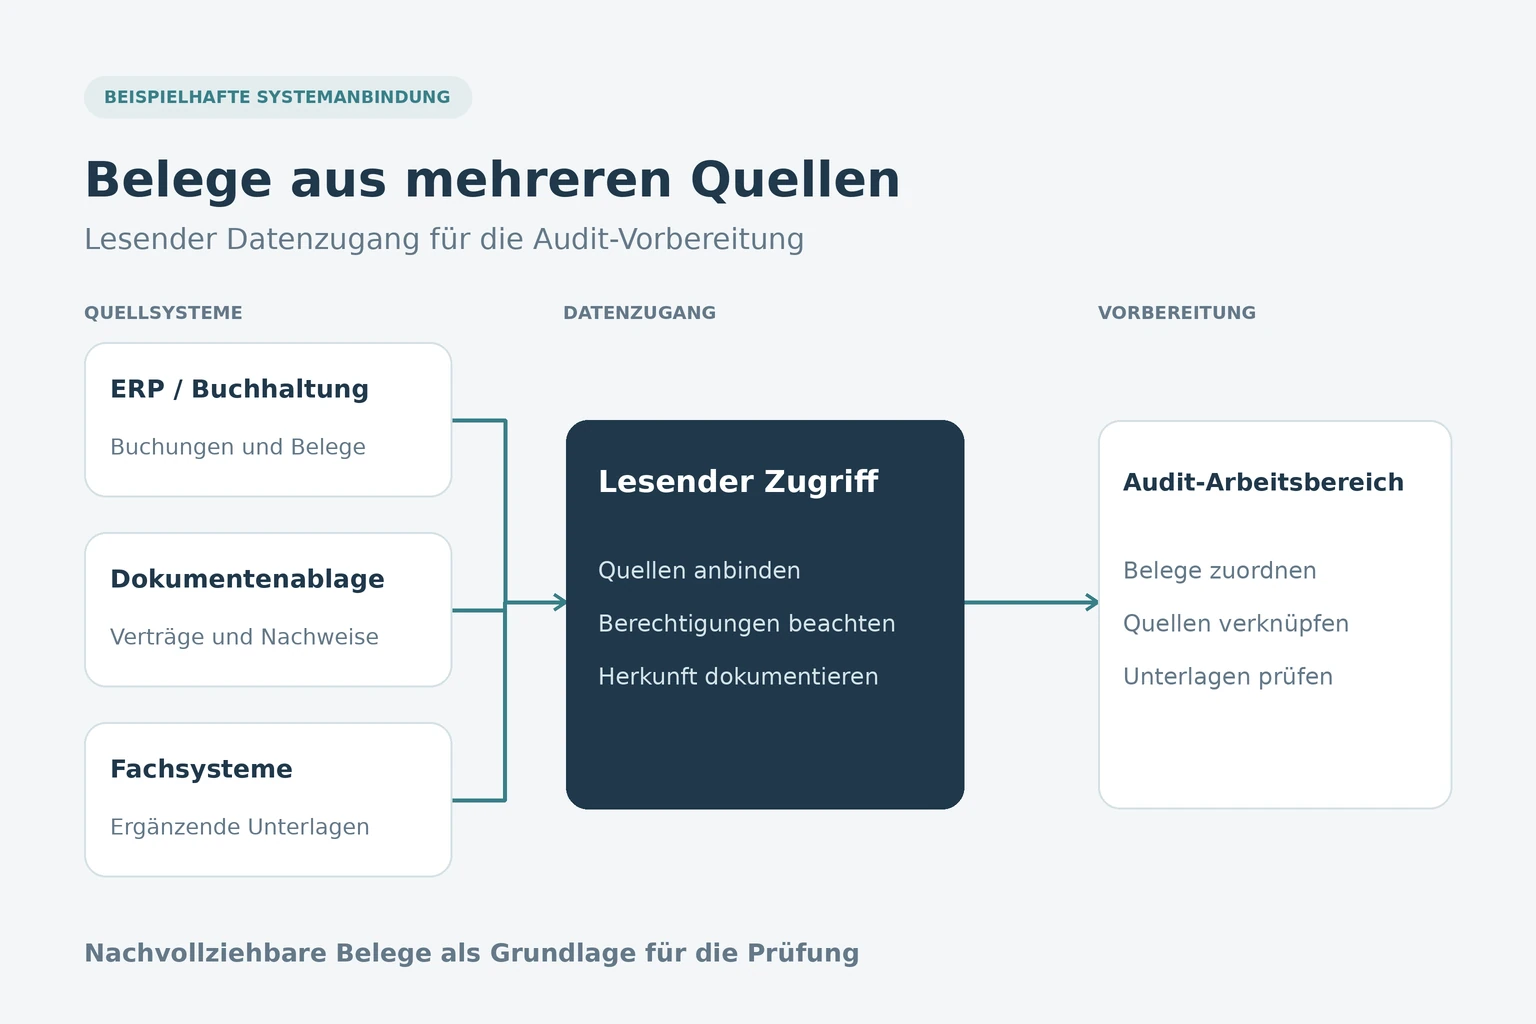
Belege bleiben dort, wo sie entstanden sind. Die Audit-Vorbereitung greift lesend zu und stellt sie für die Prüfung zusammen, statt eine zweite Ablage aufzubauen.
- Buchhaltung und Kontennachweise aus DATEV oder dem ERP-System
- Eingangsrechnungen in ZUGFeRD und XRechnung aus der Belegablage
- Verträge und Nachträge aus der Vertragsablage
- Protokolle der Gesellschafterversammlung aus dem Dokumentenmanagement
- Berechtigungsauswertungen aus der Benutzerverwaltung
Was bleibt Aufgabe der Menschen?
Der Agent sucht, ordnet zu und meldet Lücken. Freigeben, beurteilen und gegenüber dem Prüfer erklären darf er nichts davon.
- Die Buchhaltung sichtet jede Zuordnung vor der Übergabe
- Die Leitung Finanzen gibt die Mappe je Prüffeld frei
- Strittige Sachverhalte gehen an die Fachverantwortung
- Die Vollständigkeitserklärung unterschreibt die Geschäftsführung
- Jede Freigabe wird mit Person und Zeitpunkt protokolliert
Wie bleibt die Audit-Vorbereitung nachvollziehbar?
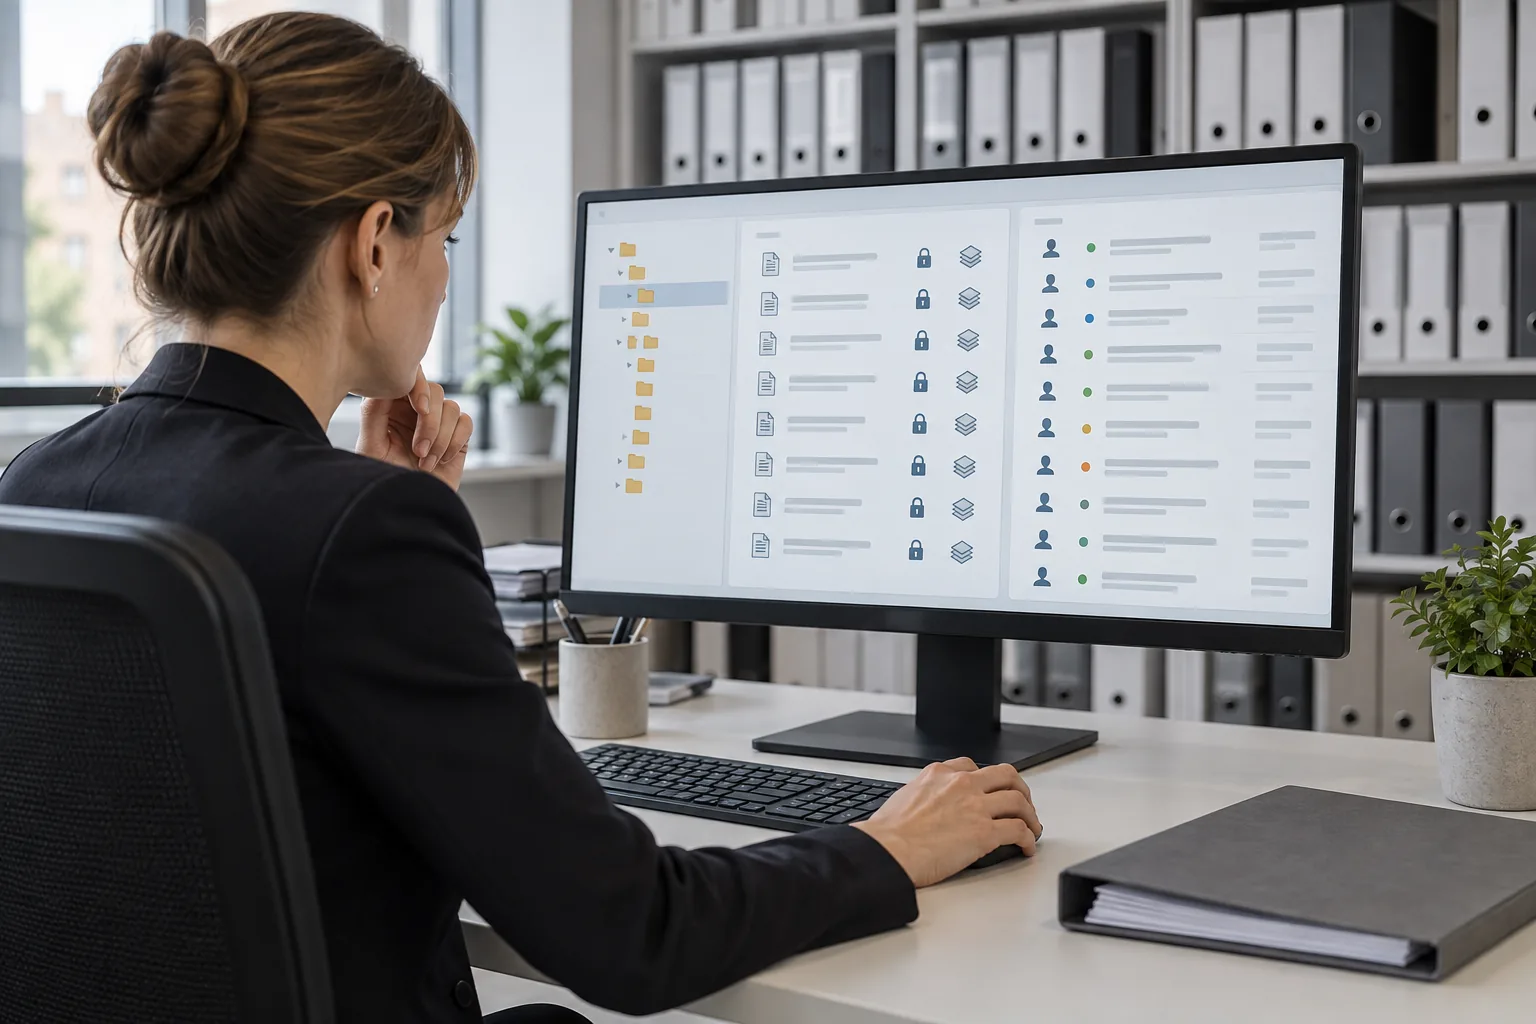
Ein Prüfer fragt nicht nur nach dem Beleg, sondern auch danach, wie er zustande kam. Die Audit-Vorbereitung beantwortet beides.
- Herkunftssystem und Abrufzeitpunkt sind je Datei vermerkt
- Änderungen an Zuordnungsregeln sind versioniert
- Die Ablage ist unveränderbar und über die Fristen lesbar
- Der Verlauf zeigt, wer wann gesichtet und freigegeben hat
- Die Verfahrensdokumentation beschreibt den tatsächlichen Ablauf
Wo hilft Audit-Vorbereitung im Alltag?
Drei typische Ausgangslagen aus dem Mittelstand. Die Beispiele sind Branchentypen, keine Kundennamen, und sie beschreiben Veränderungen im Ablauf statt gerechneter Ersparnisse.
Mittelständischer Maschinenbau
Anforderungsliste ohne Sammelmappe- Herausforderung
- Die Leitung Finanzen erhält die PBC-Liste als Tabelle mit rund 120 Positionen und verteilt sie per E-Mail an Buchhaltung, Einkauf und Personalabteilung. Den Überblick, was schon geliefert ist, führt sie in einer eigenen Kopie.
- Lösung
- Die Positionen der Anforderungsliste werden als Aufgaben mit Zuständigkeit und Frist geführt. Vorhandene Belege aus ERP und Dokumentenablage werden den Positionen automatisch zugeordnet, offene Punkte bleiben markiert.
- Ergebnis
- Ein Stand statt mehrerer Tabellenkopien
- Offene Positionen sind jederzeit benannt
- Rückfragen des Prüfers landen bei der zuständigen Person
Handelsunternehmen mit mehreren Standorten
Inventurunterlagen an einer Stelle- Herausforderung
- Für die Inventurbeobachtung liegen Zähllisten, Differenzprotokolle und Bewertungsnachweise auf drei Standortlaufwerken. Vor dem Prüfungstermin fährt die Bereichsleitung die Dateien von Hand zusammen.
- Lösung
- Die Unterlagen werden je Standort und Stichtag eingesammelt, auf Vollständigkeit gegen die Bewertungsliste abgeglichen und in einer einheitlichen Struktur zur Sichtung bereitgestellt.
- Ergebnis
- Alle Standorte liefern in gleicher Struktur
- Fehlende Differenzprotokolle fallen früh auf
- Die Bereichsleitung sichtet statt sammelt
Steuerberatungs- und Prüfungsumfeld
Verfahrensdokumentation auf Stand- Herausforderung
- Die Verfahrensdokumentation zum ersetzenden Scannen stammt aus dem Jahr der Einführung. Seither wurden Scanstraße und Freigabewege geändert, ohne dass die Beschreibung angepasst wurde.
- Lösung
- Aus Systemkonfiguration, Berechtigungen und Protokollen wird ein Entwurf der Verfahrensdokumentation erzeugt. Die verantwortliche Person prüft Abweichungen und schreibt sie fort.
- Ergebnis
- Beschreibung und gelebter Prozess passen zusammen
- Änderungen sind mit Datum nachvollziehbar
- Der Entwurf entsteht statt der leeren Seite
Welche Grenzen hat die automatisierte Audit-Vorbereitung?
Automatisierung verschiebt Arbeit vom Suchen zum Prüfen. Sie ersetzt weder die fachliche Beurteilung noch die Verantwortung gegenüber der Prüfungsgesellschaft.
Ein Beleg kann zur falschen Position der Anforderungsliste wandern. Deshalb zeigt jede Zuordnung ihre Herkunft, und die Sichtung durch das Rechnungswesen bleibt verbindlich.
Eine gefüllte Liste ist kein Beweis für Vollständigkeit. Offene Positionen werden ausdrücklich als offen ausgewiesen, statt mit dem nächstbesten Dokument belegt zu werden.
Verträge und Personaldaten gehören nicht in beliebige Dienste. Die Verarbeitung findet in Ihrer Umgebung oder in europäischer Infrastruktur statt, Berechtigungen kommen aus dem Quellsystem.
Ändert sich der Kontenrahmen oder die Ablagestruktur, greifen alte Zuordnungen ins Leere. Die Regeln werden vor jeder Prüfungssaison überprüft und angepasst.
Wie gehen wir bei der Audit-Vorbereitung vor?
Sechs Schritte von der ersten Sichtung bis zur Auswertung nach dem Bestätigungsvermerk. Jeder Schritt endet mit einem Ergebnis, das Sie beurteilen können.
Wir nehmen die Liste der letzten Prüfung und markieren, welche Positionen aus Systemen stammen und welche aus Köpfen.
Für jede Quelle wird festgehalten, wer zugreifen darf und in welchem Format Belege vorliegen.
Gemeinsam mit dem Rechnungswesen wird bestimmt, welcher Nachweis zu welcher Position gehört und wann eine Position als offen gilt.
Der erste Lauf wird mit der Mappe der letzten Prüfung verglichen. Abweichungen werden besprochen, nicht überschrieben.
Sichtung und Freigabe werden auf benannte Rollen gelegt und protokolliert, bevor etwas die Prüfungsgesellschaft erreicht.
Nachforderungen des Prüfers fließen in die Regeln ein, damit die nächste Runde weniger Rückfragen erzeugt.
Wie können Sie Audit-Vorbereitung beauftragen?
Vier Zuschnitte, vom ersten Blick auf Ihre Ablagen bis zur Begleitung über die Prüfungssaison. Jeder Schritt ist einzeln beauftragbar.
Wir sehen uns die letzte Anforderungsliste, Ihre Ablagen und die beteiligten Rollen an und benennen, welche Positionen sich automatisiert zusammenstellen lassen.
Bestandsaufnahme anfragenEin abgegrenzter Bereich, etwa Anlagevermögen oder Personalaufwand, wird automatisiert zusammengestellt und gegen die Vorjahresmappe geprüft.
Pilot besprechenWir verbinden Buchhaltung, ERP und Dokumentenablage so, dass Belege am Ort ihrer Entstehung bleiben und nur zur Prüfung bereitgestellt werden.
Integration klärenWir begleiten den Lauf vor Vorprüfung und Hauptprüfung, halten Zuordnungsregeln aktuell und werten Nachforderungen für das Folgejahr aus.
Betrieb anfragenPassende ANCUD-Lösungen
Häufige Fragen
Was ist eine PBC-Liste?
PBC steht für Prepared by Client. Es ist die Liste der Unterlagen, die die Prüfungsgesellschaft vor Beginn der Prüfung anfordert und die das geprüfte Unternehmen bereitstellt: Kontenblätter, Verträge, Saldenbestätigungen, Protokolle und Nachweise zum internen Kontrollsystem.
Welche Unterlagen braucht der Wirtschaftsprüfer?
Üblich sind Jahresabschluss und Anhang, Summen- und Saldenlisten, Kontennachweise, Verträge ab bestimmten Grenzen, Bank- und Saldenbestätigungen, Inventurunterlagen, Protokolle der Gremien sowie Beschreibungen des internen Kontrollsystems. Der genaue Umfang steht in der Anforderungsliste.
Wie lange müssen Belege aufbewahrt werden?
Handels- und steuerrechtlich gelten mehrjährige Fristen. Für Belege und Rechnungen ist eine Aufbewahrungsfrist von acht Jahren maßgeblich, teils auch länger. Entscheidend ist, dass die Unterlagen über den gesamten Zeitraum lesbar und maschinell auswertbar bleiben.
Was bedeutet GoBD-konform?
Die GoBD verlangen, dass Aufzeichnungen vollständig, richtig, zeitgerecht, geordnet und unveränderbar geführt werden. Dazu gehört, dass Belege spätestens zehn Tage nach dem Geschäftsvorfall digital erfasst sind und dass eine Verfahrensdokumentation den Ablauf beschreibt.
Kann künstliche Intelligenz Prüfungsnachweise erstellen?
Sie kann Nachweise suchen, zuordnen, auf Vollständigkeit prüfen und Entwürfe erzeugen. Der Nachweis selbst entsteht aus Ihren Systemen. Die fachliche Richtigkeit bestätigt eine verantwortliche Person, bevor etwas die Prüfungsgesellschaft erreicht.
Was kostet Audit-Vorbereitung mit künstlicher Intelligenz?
Den Preis bestimmen Zahl und Zustand der Quellsysteme, der Umfang der Anforderungsliste, die Betriebsform und der Abstimmungsaufwand mit Rechnungswesen und Revision. Wir beginnen mit einer Bestandsaufnahme und benennen danach Umfang und Aufwand belastbar.
Der beste Zeitpunkt für den Einstieg liegt zwischen zwei Prüfungen. Dann ist die letzte Anforderungsliste noch frisch und der Testlauf hat keinen Termindruck.
- Bestandsaufnahme Ihrer Ablagen und Quellsysteme
- Bewertung der letzten Anforderungsliste
- Vorschlag für einen abgegrenzten Einstieg


